SpaceX三季度营收146亿美元,AI业务占比过半并扭亏
SpaceX周二公布的监管文件显示,第三季度营收146亿美元,各业务板块同步增长,AI业务已占到总收入的52%。当季净利润44亿美元,扭转去年同期10亿美元的亏损。
被更名为“Super Intelligence”的业务线单季入账75亿美元,来源包括新收购的Cursor编程工具、Grok机器人,以及算力规模已达1.7GW的neocloud业务,后者的分量最重。
这块业务当季利润4.31亿美元。扣除收购Cursor产生的12亿美元一次性股权激励费用,实际盈利能力还要更高一些。
营收中还夹着约10亿美元的非经营性进项,一部分来自比特币价格回升,另一部分被归入未具体说明的关联方收入。
把这几笔拆开看,SpaceX卖的东西已经不太像模型,更像电和机柜。neocloud本身就是把算力对外出租的生意,收的是租金,赌的是别人抢不到电。
外界习惯把这家公司当作发射服务商来估值,如今利润表里最赚钱的一栏却写着数据中心。身份切换发生得比大多数人预想的快。
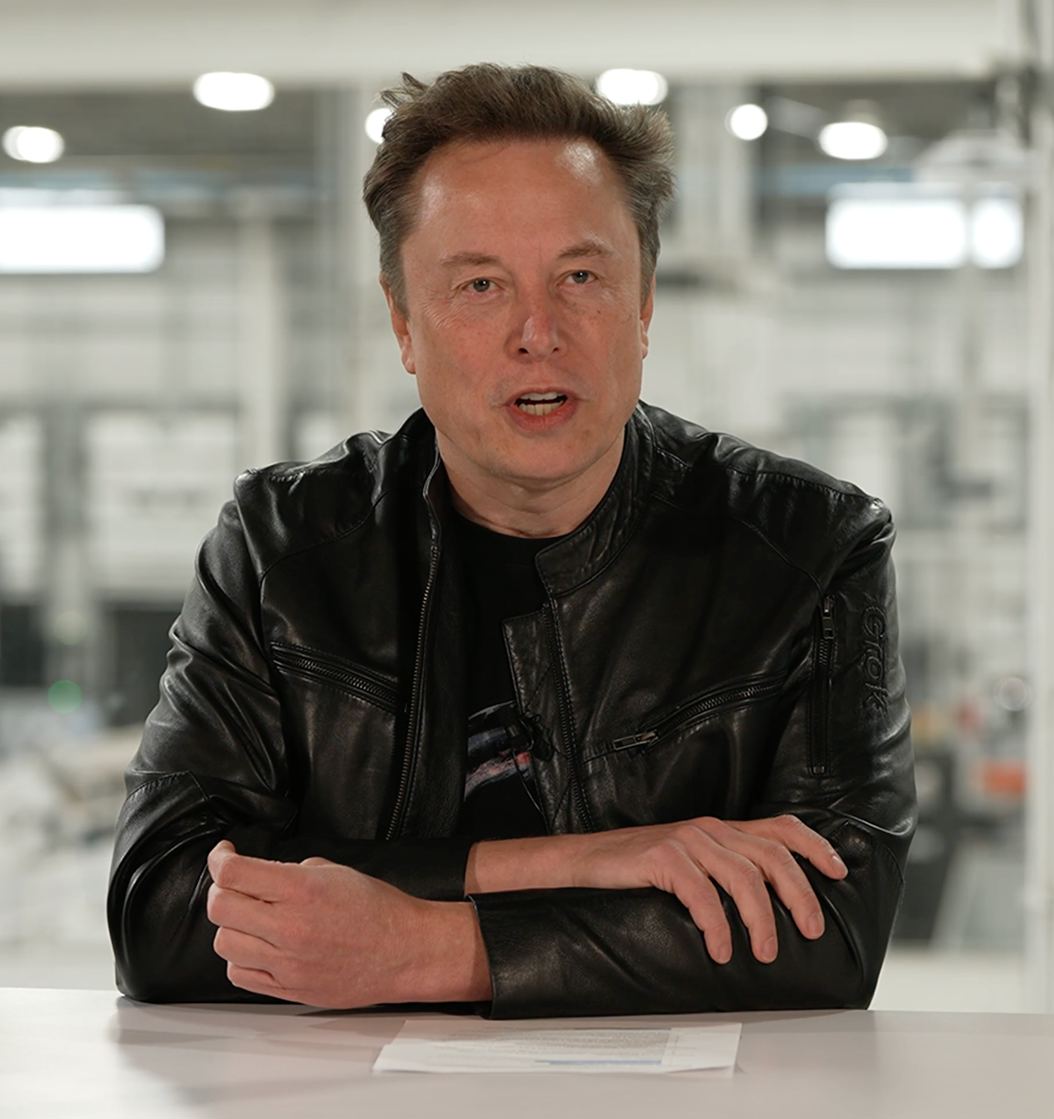
马斯克在业绩直播讨论中说,一周有四天待在田纳西州孟菲斯,也就是Colossus II数据中心所在地,盯着项目上线。
他的判断是,部署超级智能的约束已经偏向电力、冷却和基础设施,芯片不再是唯一卡点。为此他抽了一批SpaceX工程师专门啃这件事。
他举的例子是涡轮机:发电设备厂商要拿到金属叶片和导叶,交付周期长达12到18个月。SpaceX把为火箭练出的金属铸造能力搬过来,缩短这段等待。
“这有点像纽约洋基队跑去打少棒联赛。”马斯克这样形容效率落差,不公平,但结果是把电力与冷却设施铺得比谁都快。
这话听着提气,也点出了这门生意的软肋:算力扩张的速度,最终由电厂、管网和审批流程决定,而不由采购清单决定。
收入增长的背面是投入。当季资本开支196亿美元,主要流向Colossus II建设和Starship重型火箭。
CFO布雷特·约翰森给出的四季度新增投资预算是350亿至400亿美元,超过当季营收的两倍。
Starship下一次试飞预计在11月,SpaceX将尝试同时回收一级助推器与二级飞船。马斯克称这是重大技术节点,真正的节点是两级都能复飞。
Starlink用户增至1360万。马斯克预计,AI智能体的普及会带来更多连接需求。
前九个月合计仍净亏4.13亿美元,全年要转正还得再追一程。
马斯克给出极乐观的口径:到2027年底,SpaceX的年化经常性收入将落在5000亿至1万亿美元之间。
约翰森的说法具体得多:2027年第一季度总营收预计在330亿至370亿美元。两个数字摆在一起,落差需要投资者自己消化。
同一场会议里同时报出“单季三百多亿”和“年化五千亿起”,中间隔着的不是算术,是对算力需求曲线的判断。
看到Cursor被写进财报,想起大二机房的空调声,和一个代码补全插件的试用到期弹窗:包月三十来块,犹豫了一周才付。作业确实写得快了,月底饭卡也肉眼可见地薄了。当时觉得为一个会猜下一行的输入框掏钱有点冤。如今这类工具按亿美元被收购、被算进利润表,那三十块大概连小数点都算不上。
这份财报真正好看的地方不在金额,而在结构:靠火箭攒下的工程能力,正被拿去换电、换冷却、换机柜,再按小时卖给排队等算力的人。
这条路上,电力从哪来、排放怎么算、冷却水怎么排,往往比芯片采购更难摆平,也更容易在地方层面卡住。算力是招牌,公用事业才是底盘。
留给2027年的问题很实际:Colossus II能不能按期通电,涡轮机能不能提前到货,排队等算力的客户又愿不愿意为“比别家快”付溢价。
财报答了一半,另一半要等11月的那次试飞,和下一个季度的电表读数。
 手机网游
 手游单机