特斯拉加州投产Optimus人形机器人,三季度净利润下滑43%
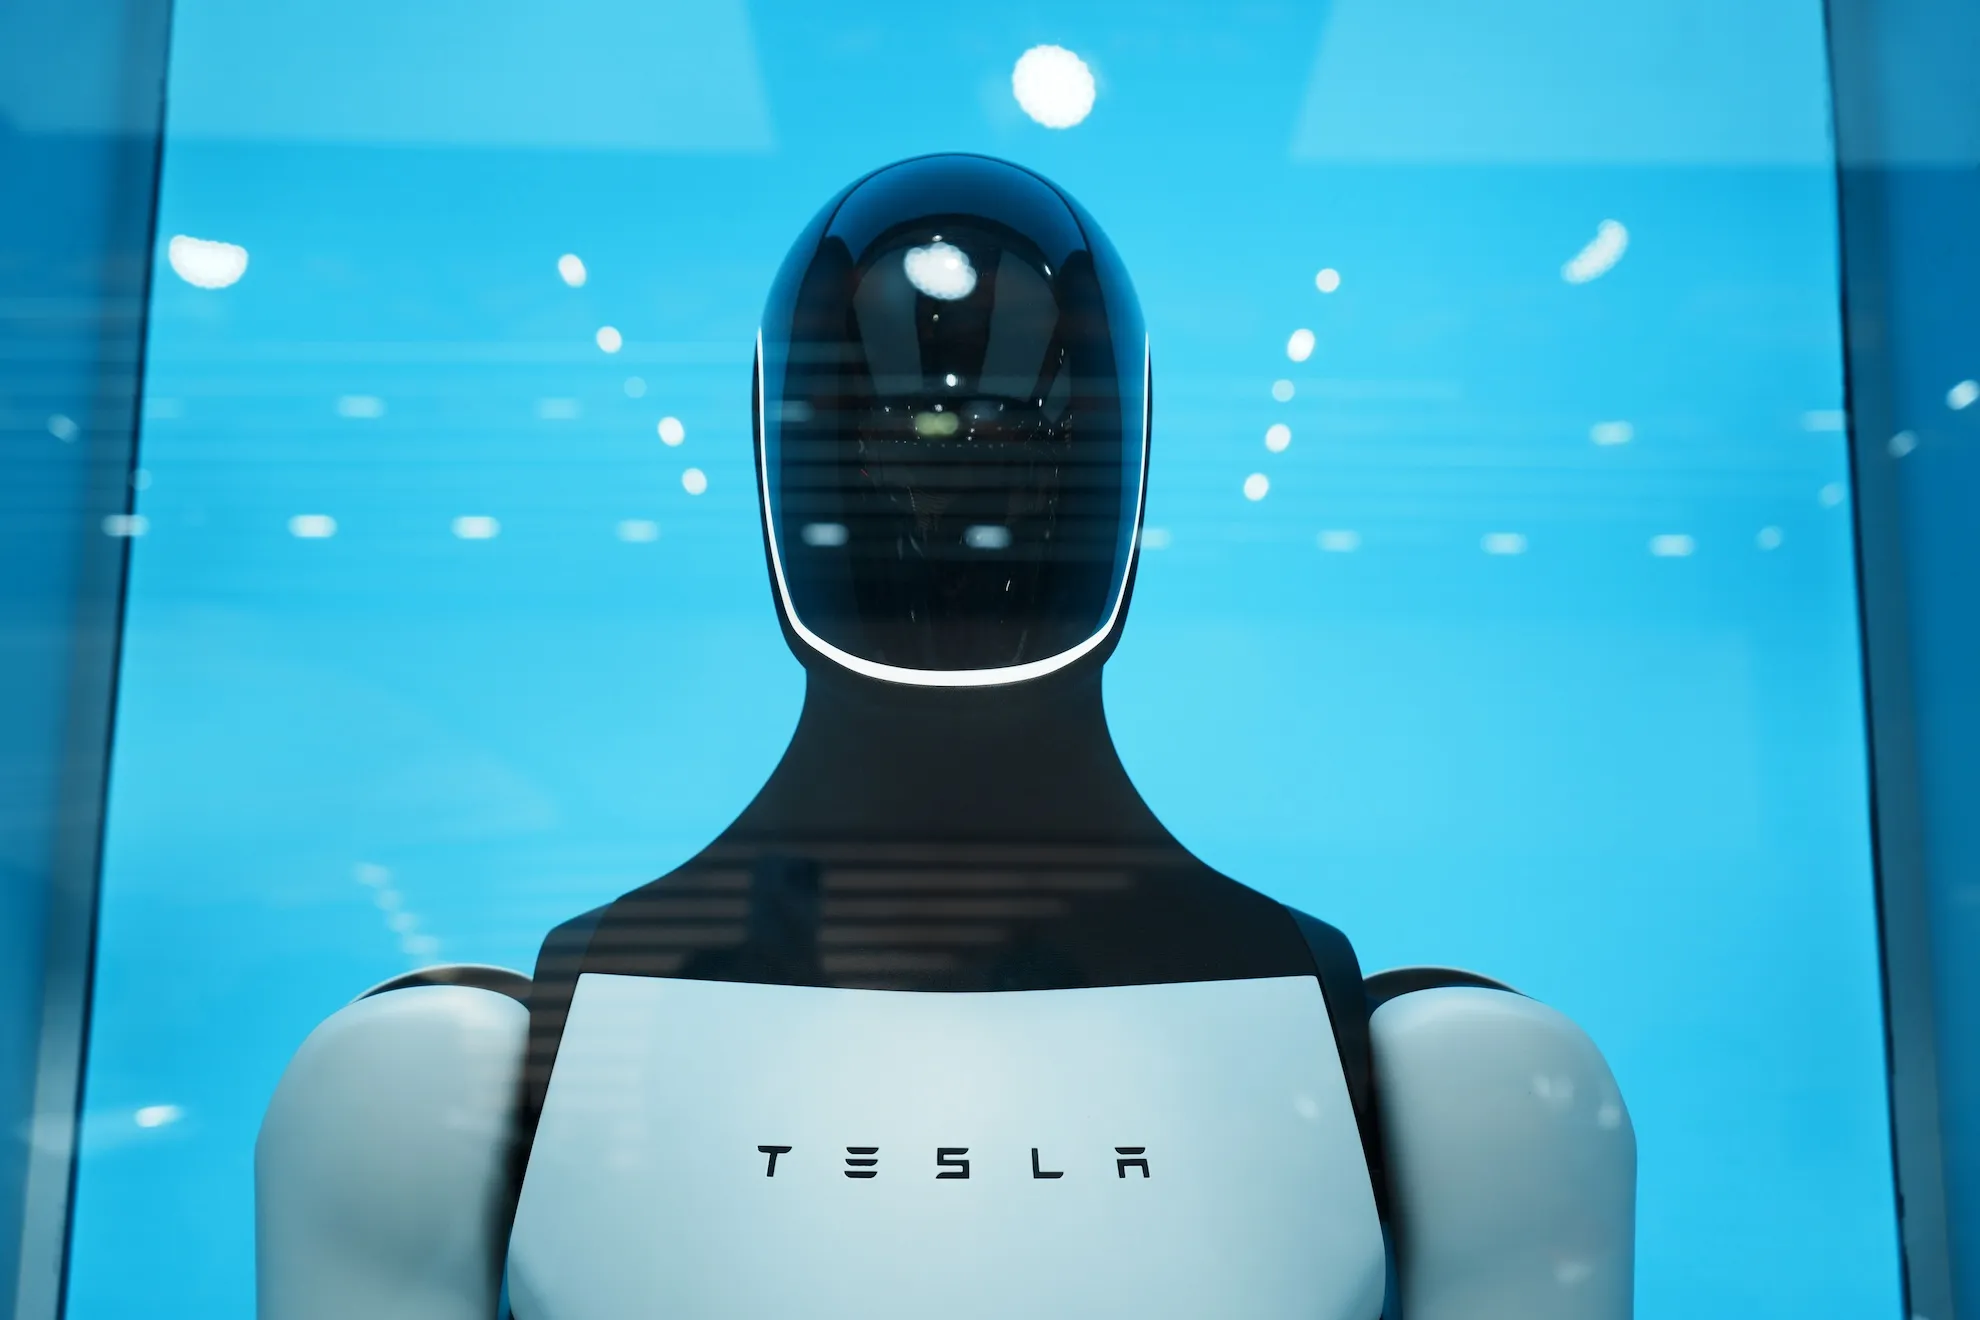
特斯拉周三在加州弗里蒙特工厂启动Optimus人形机器人的生产,产线由原来的电动车制造区域改造而来。
公司在三季度股东信中称,这批下线的是首批达到量产质量标准的机器人,现有制造工艺已能支撑一款商业化产品。
与机器人进展一同公布的季报并不好看:三季度净利润7.87亿美元,同比下滑43%。
股东信的措辞留了余地:硬件和制造流程还会继续迭代,只是工艺路线已经被验证。
马斯克在电话会上把这称为“早期生产”,坦言爬坡会很慢,“过程相当颠簸,因为这是个全新的产品”。
他给出的目标是2027年底把产能推到每周两万台。这个数字相当于年产百万台级别,远超当下任何人形机器人的出货规模。
机器人要真正好用,还有硬骨头要啃。马斯克提到设计仍需调整,得保证安全、可靠、耐用,“不能一个月就磨损报废”。
AI层面的功课同样没做完。按他的说法,机器人在开放式任务上的实用性,还有相当多的工作要做。
三季度特斯拉营收280.4亿美元,与2025年同期的280.9亿美元几乎持平,比上一季度的282.3亿美元少了约2亿美元。
汽车交付48.65万辆,环比多出约6000辆,同比则有所减少。汽车销售收入200亿美元,同比零增长。
能源与储能业务营收28亿美元,同比降16%,公司将其归因于关税相关的客户退款。
服务业务是少有的亮点:营收46亿美元,同比增长33%,毛利润7.34亿美元创下纪录,FSD订阅贡献了其中一部分。
支出端被AI项目、Optimus和自动驾驶研发推高。净利润从2025年同期的13.7亿美元降到7.87亿美元,同比跌幅43%。监管积分销售收入减少,也压了利润一头。
电话会上,马斯克、CFO塔内贾和AI软件副总裁埃卢斯瓦米都对FSD表达了乐观。
现实是,向消费者开放“无监督”版本的时间再次后移。车主眼下订阅的监督版,仍要求全程盯路、随时接管。
无监督版本相当于L4级自动驾驶,可用于Robotaxi车队。埃卢斯瓦米称,首批私家车接入Robotaxi车队“大概在明年二季度”。
马斯克在4月的财报电话会上曾表示,无监督版本“大概”会在四季度推出。类似的表述,过去几年出现过不止一次。
Optimus在2021年的特斯拉AI Day上首次以概念形式亮相,此后几年里,量产时间表被反复提及也反复调整。
马斯克多次称它可能成为公司最有价值的产品,这个说法至今没有兑现成收入。
把这组数字摆在一起,特斯拉的处境很清楚:卖车主业停在原地,叙事全压在AI、自动驾驶和人形机器人身上。
问题是,这三件事眼下都在烧钱,收入贡献却有限。汽车收入占比仍在七成上下,能源业务受关税拖累,服务业务的体量撑不起估值。
资本市场给特斯拉的市盈率长期高于传统车企,靠的正是这种对未来期权的定价。期权兑现得越晚,耐心消耗得越快。
人形机器人赛道上竞争者已经排开。中国的宇树、智元等厂商开始小批量出货,美国的Figure也在推进商业化,特斯拉的长处是制造与供应链,短处是它一贯激进的时间表。
弗里蒙特这条线的象征意义大过当下产能。把电动车车间腾给机器人,等于向外界宣告转型的决心;可机器人卖不出去,产线就是纯成本。
每周两万台是什么概念?汽车工业爬到百万辆量级用了几十年。机器人要从“能走能抓”跨到“耐用、便宜、有人买”,中间隔的不只是产线,还有可靠性、售后和使用场景。
小学电脑课的规矩还记得:进机房先套鞋套,一屋子机器盖着白布,掀开时塑料味直冲鼻子。全班四十多人两人一台,轮流摸键盘,谁的手指敢碰屏幕边框,老师隔着两排就吼过来,那机器金贵得像供着的物件。如今弗里蒙特的流水线打算几年后一周下线两万台人形机器人,最要紧的一条设计指标,居然是别一个月就散架。从白布到流水线,跨度听着提气——当年那台老机器用了十来年还能开机,现在这能走能抓的,得先证明自己撑得过三十天。
特斯拉讲了一个足够大的故事,也交出了一份不太好看的季报。机器人走下产线是里程碑,但里程碑不等于订单,更不等于利润。
马斯克真正的考验不在弗里蒙特的产线,而在接下来两年:能不能把“早期生产”变成稳定交付,把“每周两万台”从口号变成财报里可查的出货数字。
 手机网游

 手游单机