900亿美元基金不重仓OpenAI:Insight Partners的分散逻辑
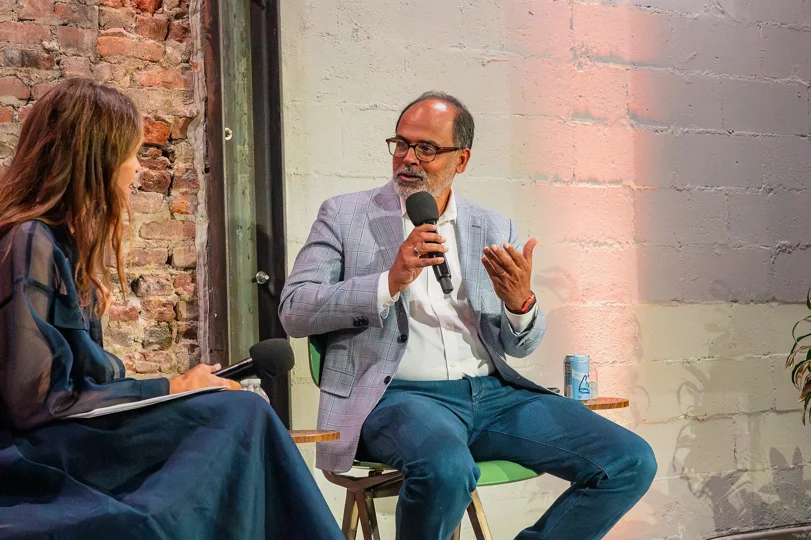
在TechCrunch于纽约周四晚间举办的StrictlyVC对谈活动上,Insight Partners联席管理合伙人Deven Parekh少见地公开讲述这家机构的投资逻辑。这家总部位于纽约的基金管理约900亿美元资产,却在AI投资最热的阶段坚持不把筹码压向单一方向。
Parekh与团队共同掌舵这家机构已有26年。与许多热衷在社交平台发声、常驻播客的同行不同,他和Insight长期低调,直到这次对谈才较完整地讲述其判断。
这种风格在访谈中被他自己点破:每个风险投资人都觉得自己是万事通,疫情期间谈流行病学,地缘冲突时谈国际政治。他的态度是让投资组合说话——宣传够用就好,业绩该由被投企业去证明。
谈到AI安全争议,Parekh的立场与投资人Keith Rabois接近。他承认风险存在,不排除有非国家行为体接触开源模型、进而制造生物武器。
但他押注的是另一面:新药研发周期被大幅压缩、更多疾病被更快治愈。“这个赌注我愿意下。”
他同时担任纽约大学朗格尼医学中心(NYU Langone)董事。他说,AI在患者数据上的应用已相当具体——从5000万份病历中识别风险,让因其他原因就诊的人提前知道自己有25%的心脏病发作概率。
医疗AI真正的瓶颈并不只在模型能力,还在数据合规与审批流程。各国对患者数据的使用范围、临床辅助决策的责任归属都设有边界,这决定了这类应用的落地速度会慢于技术演示。
在他看来,每一代人都要面对新技术带来的新风险,而人口老龄化与医护人手不足,使得医疗系统不得不借助AI扩张。
Insight的投资横跨早期、成长期与并购,Parekh说三者比例并非固定,而是随时间调整,各期基金的分配并不相同。
并购眼下并不好做:利率高企,债券市场对软件资产兴趣有限,退出倍数已经回落,Insight自2024年以来没有完成大型并购交易。
风险投资这边,估值上涨的速度让他想起2021年,而那一轮的结局并不好。通常跟投轮次意味着更多数据,以更高价格换取更低风险;现在融资节奏太快,几乎没有新增信息,价格上去了,风险却没降下来。
2021年的教训在于,当估值由资金供给而非基本面推动时,退出窗口一旦关闭,纸面回报会迅速缩水。如今一级市场的资金再次向少数标的聚拢,相似的结构性条件已经出现。
他的应对是往更早阶段走。规模大的基金可以小额下注,比如写2000万到2500万美元的支票而不是5亿美元,再把资金集中加到跑出来的公司身上。
Insight在云安全公司Wiz上的回报就是这样滚出来的:从A轮开始持续加注,收益远超只投第一笔。谷歌在2025年宣布以320亿美元收购Wiz。
全球范围内,创业人才的分布正变得扁平。为争取瑞典法律AI公司Legora,Parekh的合伙人Jeff Horing专程飞到斯德哥尔摩做推介,这笔投资最终被General Catalyst拿下。
“世界很大,我们不必赢下每一单。”他说。他也不清楚具体失手原因,只是认为那一次对手把自己的价值主张讲得更清楚。
不过AI基础设施的人才确实高度集中在旧金山。Parekh提到自己23岁的儿子同样做风险投资,正打算搬过去,理由是不在当地就投不了AI。
垂直领域的情况不同。金融科技公司Ramp的人才聚集在纽约,垂直AI的投资在地理上反而更分散。同一家基金在不同赛道上,需要完全不同的团队布局与判断标准。
Insight同时持有OpenAI与Anthropic的股份,这在早期曾被视为风险投资的禁忌。Parekh说,内部争论不在于要不要同时持有,而在于是否该更早进入。
他拿Khosla Ventures的投资阶段作对照:后者做的是OpenAI的A轮,就很难再投Anthropic;如果当初拿下Anthropic的A轮,大概率也无法投OpenAI。
到了后期阶段,投资人不在董事会、不参与治理,本质上只是买入一只好股票。在他看来,OpenAI是消费端的强势玩家,Anthropic的企业级路线更清晰,而这一格局正在实时变化。
当两家公司单轮需要募资300亿到1000亿美元时,它们已很难要求投资人的排他性。不过在A、B轮阶段,Insight仍受信息隔离约束,不投资直接竞争的公司,有些创始人甚至对2%的收入重叠都很敏感。
今年上半年,OpenAI与Anthropic拿走了大约一半的风险投资资金。
Parekh说Insight没有过度集中的问题,但他作为其他基金的有限合伙人(LP),知道有两只基金在一个月内募完整只基金,卖点就是35%到40%的钱将投进那两家公司之一。
他不否认这两家公司可能表现优异,但强调这门生意在长周期里奖励的是分散配置。“我们已经在第13期基金上,所以必须按十期基金来思考,而不是一期。”
他坦言,若把25%的资金放在Anthropic上,这一期回报会更好看,但长期数据不支持过度集中,多数LP也不想要这种敞口。Founders Fund、Thrive Capital这类集中策略跑得好的机构属于例外。
分散与集中的争论,背后是LP对不同风险的定价:押注单一模型公司,赌的是技术领先能否转化为长期现金流;分散配置,赌的是软件行业整体的渗透率仍有上升空间。
二级份额眼下颇具吸引力,原因在于2021年到2023年募集的资金规模太大,而回款远远不足。
Parekh说,许多第一次或第二次募资的基金不会再募到下一期,因为它们没有把流动性放在优先位置。
他给受其指导的基金管理人的建议是:即便Anthropic还能再涨三倍,也该先把本金收回来。LP需要看到基金有能力把头寸变成现金。
过去两年,Insight通过策略性出售与IPO向LP返还了超过200亿美元,另有数十亿美元在路上。即便是第13期基金,已分配收益比例(DPI)依然重要。
他也承认Insight早年犯过同样的错误:作为自家基金最大的出资方之一,团队总会想“既然还能翻倍,为什么要卖”。但LP的回报不是这样兑现的。
这一课对当下的一级市场并不陌生。募资高峰与退出低谷之间的错配,让二级交易从补充手段变成常规通道,也把回款能力推到与账面回报同等的位置。
至于具身智能与机器人,Parekh认为大部分公司仍是科学项目。问题在于两件事:机器人何时普及,以及这件事本身会不会发生。Insight在跟踪,但尚未入场。
整场对谈没有戏剧性的唱多或唱空。900亿美元的体量、第13期基金的周期、二级份额上的回款纪律,构成了Insight与那些把整只基金押在两家模型公司上的同行之间最实际的差别。在一个被AI叙事推高估值的市场里,跑得快与活得久,往往不是同一件事。
 手机网游

 手游单机