
沃尔玛旗下Flipkart内测外卖,剑指Zomato与Swiggy双寡头
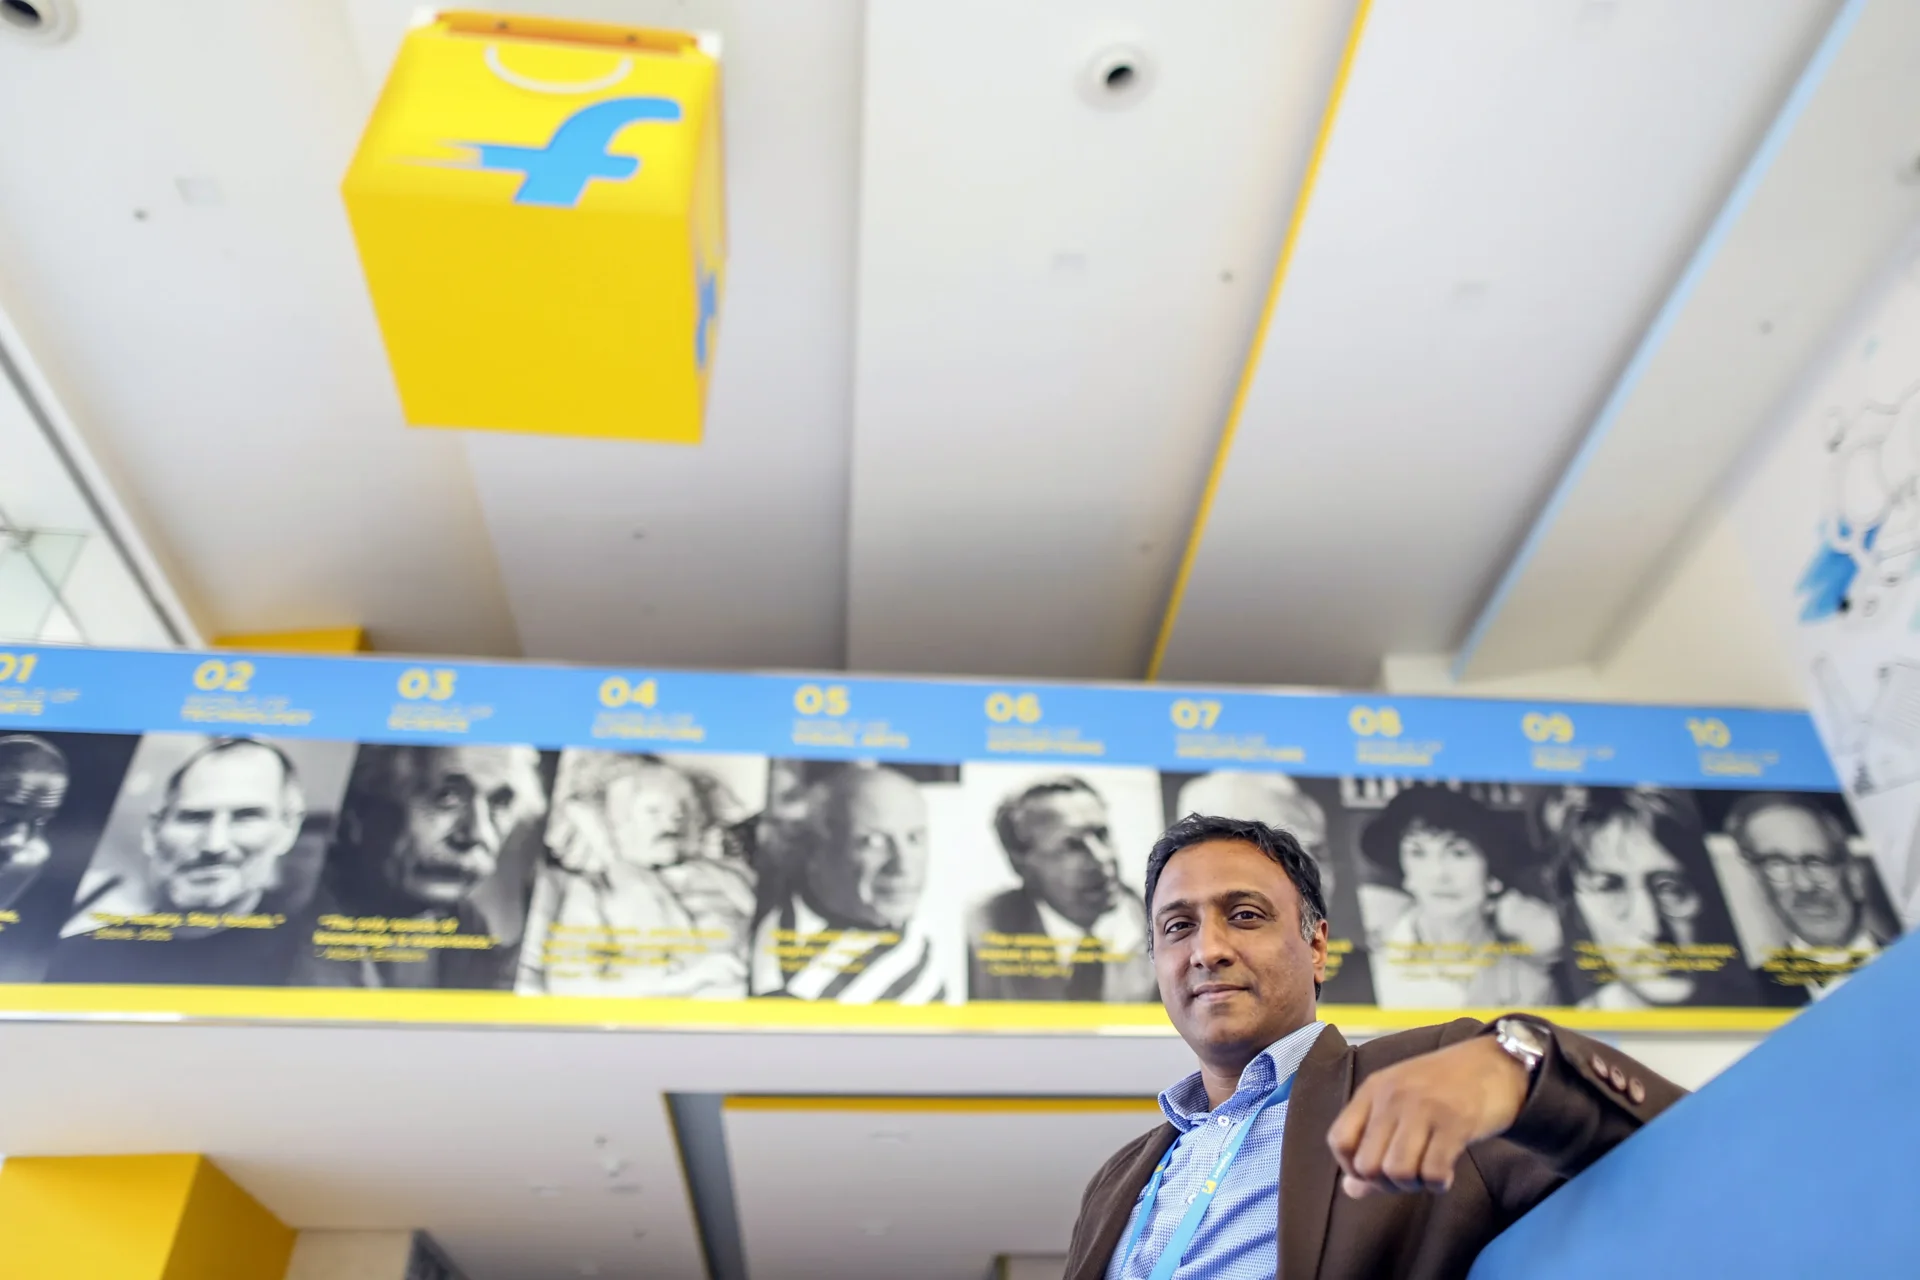
沃尔玛旗下的印度电商Flipkart正把外卖业务从内部试验推向公开市场。试用范围已从数百名员工扩大到8000人以上,配送由其物流部门Ekart单独组建骑手队伍承担,与即时零售的送货车队分开调度。
在Flipkart主购物App中,外卖以一个独立标签页出现,与“Minutes”即时零售、旅行预订并列。餐厅供给一部分接入政府主导的ONDC网络,一部分由公司直接签约。
ONDC是印度政府推动的开放数字商务网络,让不同平台的买家和卖家可以互相接通,餐厅接入一次便能被多个渠道售卖。
班加罗尔街头已出现身穿“Eat-in by Minutes”字样骑行服的配送员。公司向合作餐厅给出的时间表是:10月底前公开上线,今年年底前进入五六座城市。
外卖是Flipkart少有的、需要重新搭一套履约体系的业务。它手里的优势是订单密度和配送网络,难点在于餐食对时效和温度的要求远高于普通包裹。
把外卖入口塞进购物App、而不是另做一个独立品牌,说明它想复用现有流量与骑手,而不是再养一支队伍。这条路能否走通,取决于即时零售订单能否和餐食订单在同一时段互补。
印度外卖市场长期由Zomato和Swiggy把持。伯恩斯坦(Bernstein)测算,这两家每年服务约8500万至9500万名付费用户,而印度的互联网订阅数已超过10亿。
市场本身还在长。伯恩斯坦估算印度外卖年增速在18%至20%之间,但线上订单只占整个餐饮服务业15%出头,剩下的大部分仍是堂食和电话订餐。
想切这块蛋糕的不止Flipkart。亚马逊2020年在班加罗尔上线过外卖服务,两年后关停;谷歌的Areo应用同样没能起量;Uber在2020年把印度Uber Eats卖给了Zomato。
这几家都不缺钱,缺的是让用户改掉打开另一个App的习惯。外卖的护城河不在技术,而在骑手密度和用户手机桌面上那几个图标的位置。
印度全国餐厅协会(NRAI)代表50多万家餐厅。协会主席萨加尔·达里亚尼(Sagar Daryani)形容现有格局:“垄断很糟,双寡头更可悲。一家怎么做,另一家就跟着做。”
他同时是饺子连锁Wow! Momo的联合创始人兼CEO。他提到,Flipkart提出的基础佣金约为10%,而餐厅在Zomato和Swiggy上通常要付20%至25%。
佣金只是账面的一部分。把广告、折扣和促销费用算进去,商家在现有平台上可能要付出订单金额的四到五成;达里亚尼预计Flipkart会把总成本压在15%至16%左右。
看到餐厅要把订单金额的四五成都交出去,我想起自己真正用上外卖其实很晚,补贴打得最凶那两年,我还在楼下小馆子排队。后来图省事下了单,常点的那家饺子铺,外卖价目表比墙上贴的贵出一截,老板搓着手说平台要抽成,打包盒还得自己买。我当时挺不服气,觉得是被薅了一把。现在再想,那几块钱到底是谁掏的?……绕了一圈,还是我。
餐厅省下的钱能不能变成消费者的实惠,是另一回事。伯恩斯坦估算,新玩家靠更高效的运营,每单大约只能便宜20至30卢比(约20至30美分),这个价差未必足以让人换App。
更现实的阻力来自反击。Zomato和Swiggy完全可以在关键城市加大补贴,把新来者的价格优势抹平。过去几年,这两家在补贴上的手笔并不吝啬。
达里亚尼认为Flipkart与前任挑战者有个关键区别:Zomato和Swiggy是先做外卖、再扩展到即时零售;Flipkart反过来,用成熟的电商业务和正在扩张的Minutes做跳板。
他的判断是,即时零售的规模效应会传导到外卖,让后者更轻、更省。这个反向路径的实质是骑手和仓配的复用率。
即时零售订单集中在白天和傍晚,餐食订单集中在午晚两个高峰,两者能否错峰填满骑手的时间,决定了单均成本能压到多低。
供给端也在松动。ONDC让餐厅跨平台接入的成本更低,但这也意味着各家拿到的餐厅名单高度重合,差异化只能落在价格和配送体验上。
竞争者的动作同样针对佣金。网约车公司Rapido扩张其外卖业务Ownly,对餐厅零佣金;Swiggy则推出独立应用Toing,主打更便宜的餐食。两件事指向同一个问题:现行定价模型正在被围攻。
外卖扩张发生在Flipkart IPO前景不明的背景下。CEO卡利扬·克里希纳穆尔蒂(Kalyan Krishnamurthy)近期拒绝给出上市时间表,公司却持续进入能把用户更频繁拉回App的业务。
印度电商的竞争正在变密。起家于分钟级杂货配送的即时零售平台,如今连最新款iPhone都卖,直接踩进Flipkart和亚马逊的地盘。高频的外卖,既是防守,也是给资本市场讲的新故事。
外卖这门生意,最终拼的是同一批骑手一天能跑更多趟、同一家餐厅愿意把菜单交出来。Flipkart手里是现成的流量和履约网络,缺的是让用户改掉打开另外两个App的习惯。10%的佣金能敲开餐厅的门,敲不开消费者的手机桌面。
 手机网游

 手游单机


