美国Molten投运石墨示范厂,欲破中国负极材料主导格局
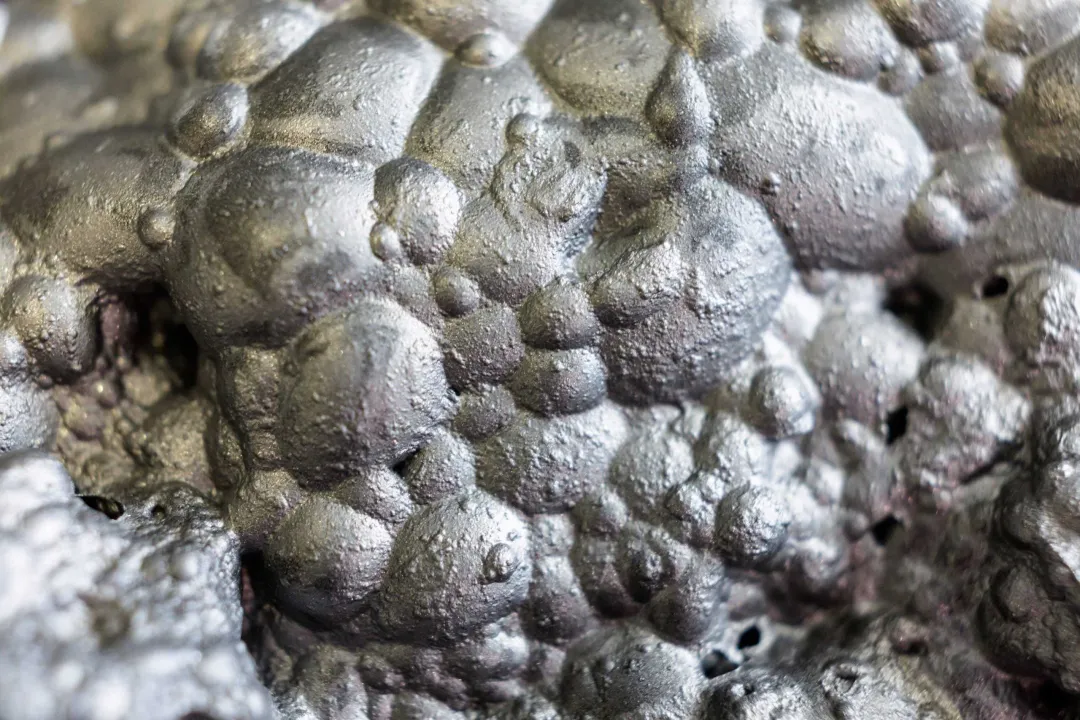
美国电动车销量增速放缓,车用电池市场却没有停下:过去五年规模扩张约五倍。石墨是锂离子电池负极的关键材料,承担储电职能,而这条供应链的重心长期压在中国。
Benchmark Mineral Intelligence 的估算显示,中国企业掌握约四分之三的石墨负极供应链,人造石墨负极产能占比约97%。
成立约五年的初创公司Molten Industries,正在加州奥克兰运营一座示范工厂,试图用美国本地的天然气和一套电加热工艺,切进这个高度集中的市场。
工厂年产约300吨石墨,可对应300兆瓦时电池,约够4300辆电动车使用。大部分产出将交给未公开的客户,在真实电芯里做测试。
Molten的路线并不复杂:让电流通过材料产生电阻热,把天然气的主要成分甲烷在无氧环境下加热,裂解成一个碳原子和四个氢原子。
氢原子结合成氢气,按市场价卖给隔壁客户;碳则继续加工,做成电池厂需要的石墨。公司联合创始人兼首席技术官(CTO)Caleb Boyd形容,这套装置“像一台巨型烤面包机”。
公司称,这套系统耗电量只有现有方法的约三分之一,原料又是美国便宜且充足的天然气。示范厂之外,下一座工厂会复制同一模板,规模放大数倍,选址尚未公布。
Boyd和首席执行官(CEO)Kevin Bush都拥有斯坦福大学材料科学博士学位。两人最初的目标是清洁制氢:用低价天然气,避开蒸汽重整的高排放,再把副产碳卖掉。
难题在于反应器积碳。碳越积越厚,通道被堵,早期商业化尝试大多卡在这里。两人试验清理方案时,发现反应器里长出的碳质量出乎意料地高。
“我们开始做出真正高质量的石墨,”Boyd说,这改变了整套经济账。公司由此从“顺带卖石墨的制氢公司”,变成“顺带卖氢的石墨公司”。
按公司的说法,如果Molten供应整个美国电池市场,其副产氢大约能满足美国氢气需求的三分之一。这个数字目前仍是公司自己的测算,落地要看工厂复制速度。
Boyd给出的近期目标是:新工厂的石墨成本,与中国产品加上关税后的到岸价持平。更远的工厂,则要在没有关税保护的情况下也追上中国成本。
Bush的判断更直接:照搬中国的工艺、再拼成本,很难赢。Molten押注的是美国天然气这一资源禀赋,以及把反应器积碳问题解决后带来的效率差。
关税确实是一层缓冲。美国对部分中国石墨产品加征的关税逐步落地,进口石墨的报价被抬高,本土新产能才有了报价空间。可缓冲不等于竞争力,工厂能否稳定运行、良率能否守住,才是账本上的硬约束。
300吨放在全球负极材料市场里,只算中试级别的量。全球负极材料需求以数十万吨计,一座示范厂连一个大型电池基地的零头都填不满。
十多年前,材料楼公共实验室的管式炉一开就是整夜,师兄守着流量计,袖口沾着洗不掉的黑粉。一炉出来几十克碳,几个人围着XRD图谱争半天,毕业时却多半转了行,有的去卖检测设备,有的考进了不相干的单位。那时石墨被嫌“太土”,如今一座年产三百吨的厂子就被叫作里程碑。真该替他们高兴,这行终于值钱了,只是值钱的时候,守炉子的人早不在这行里了。
电池厂对负极材料的验证周期不短。粒度分布、比表面积、循环寿命、膨胀控制,任何一项波动都可能让整批材料退回。送样到量产,通常要经历数月到数年的反复测试。
Molten把大部分产出交给未公开客户做电芯测试,这一步比任何发布会都关键。客户愿意把材料放进量产线,才说明这套“甲烷路线”真的过了工程关。
中国从2023年底起对部分石墨物项实施出口许可管理,人造石墨及其制品在列。政策没有关上出口大门,却让海外买家的采购节奏多了一道不确定性。
美国这边,补贴与本地化规则把电池组件的来源摆上了台面。《通胀削减法案》对电池组件来源的要求逐步收紧,负极材料作为电池组件的一环,被迫进入“去哪里买”的重新计算。
供需两端同时发力,才给了Molten这类公司窗口期。可窗口期不等于护城河:一旦中国石墨价格回落,或者美国政策节奏变化,靠关税撑出的平价就会立刻变薄。
Molten的故事里,石墨是主角,氢气是配角,但配角可能更早产生现金流。天然气制氢在美国有现成市场,管道、储运、工业客户都成熟。
高质量石墨还有别的去处,比如把电能转成热量储存的热电池。这类应用对材料纯度的要求与电池级石墨不完全相同,却同样吃产能。
两条线一起走,能摊薄固定成本,也让公司在电池客户验证期里有别的收入。风险则在于精力分散:一家初创公司同时伺候两个行业,工程团队很容易被拉扯。
Boyd把奥克兰工厂称作“里程碑”,口气不小。放在300吨的年产量面前,这座厂更像一张门票——先证明工艺能连续跑,再谈把美国石墨负极从“样品”变成“大宗”。
中国花多年搭起的石墨供应链,不会因为一座示范厂就松动;但美国愿意为“非中国石墨”付溢价的那部分需求,已经足够养活第一批挑战者。
 手机网游

 手游单机