Grindr押注同性社交向医疗旅游扩张 投资者仍在观望其转型
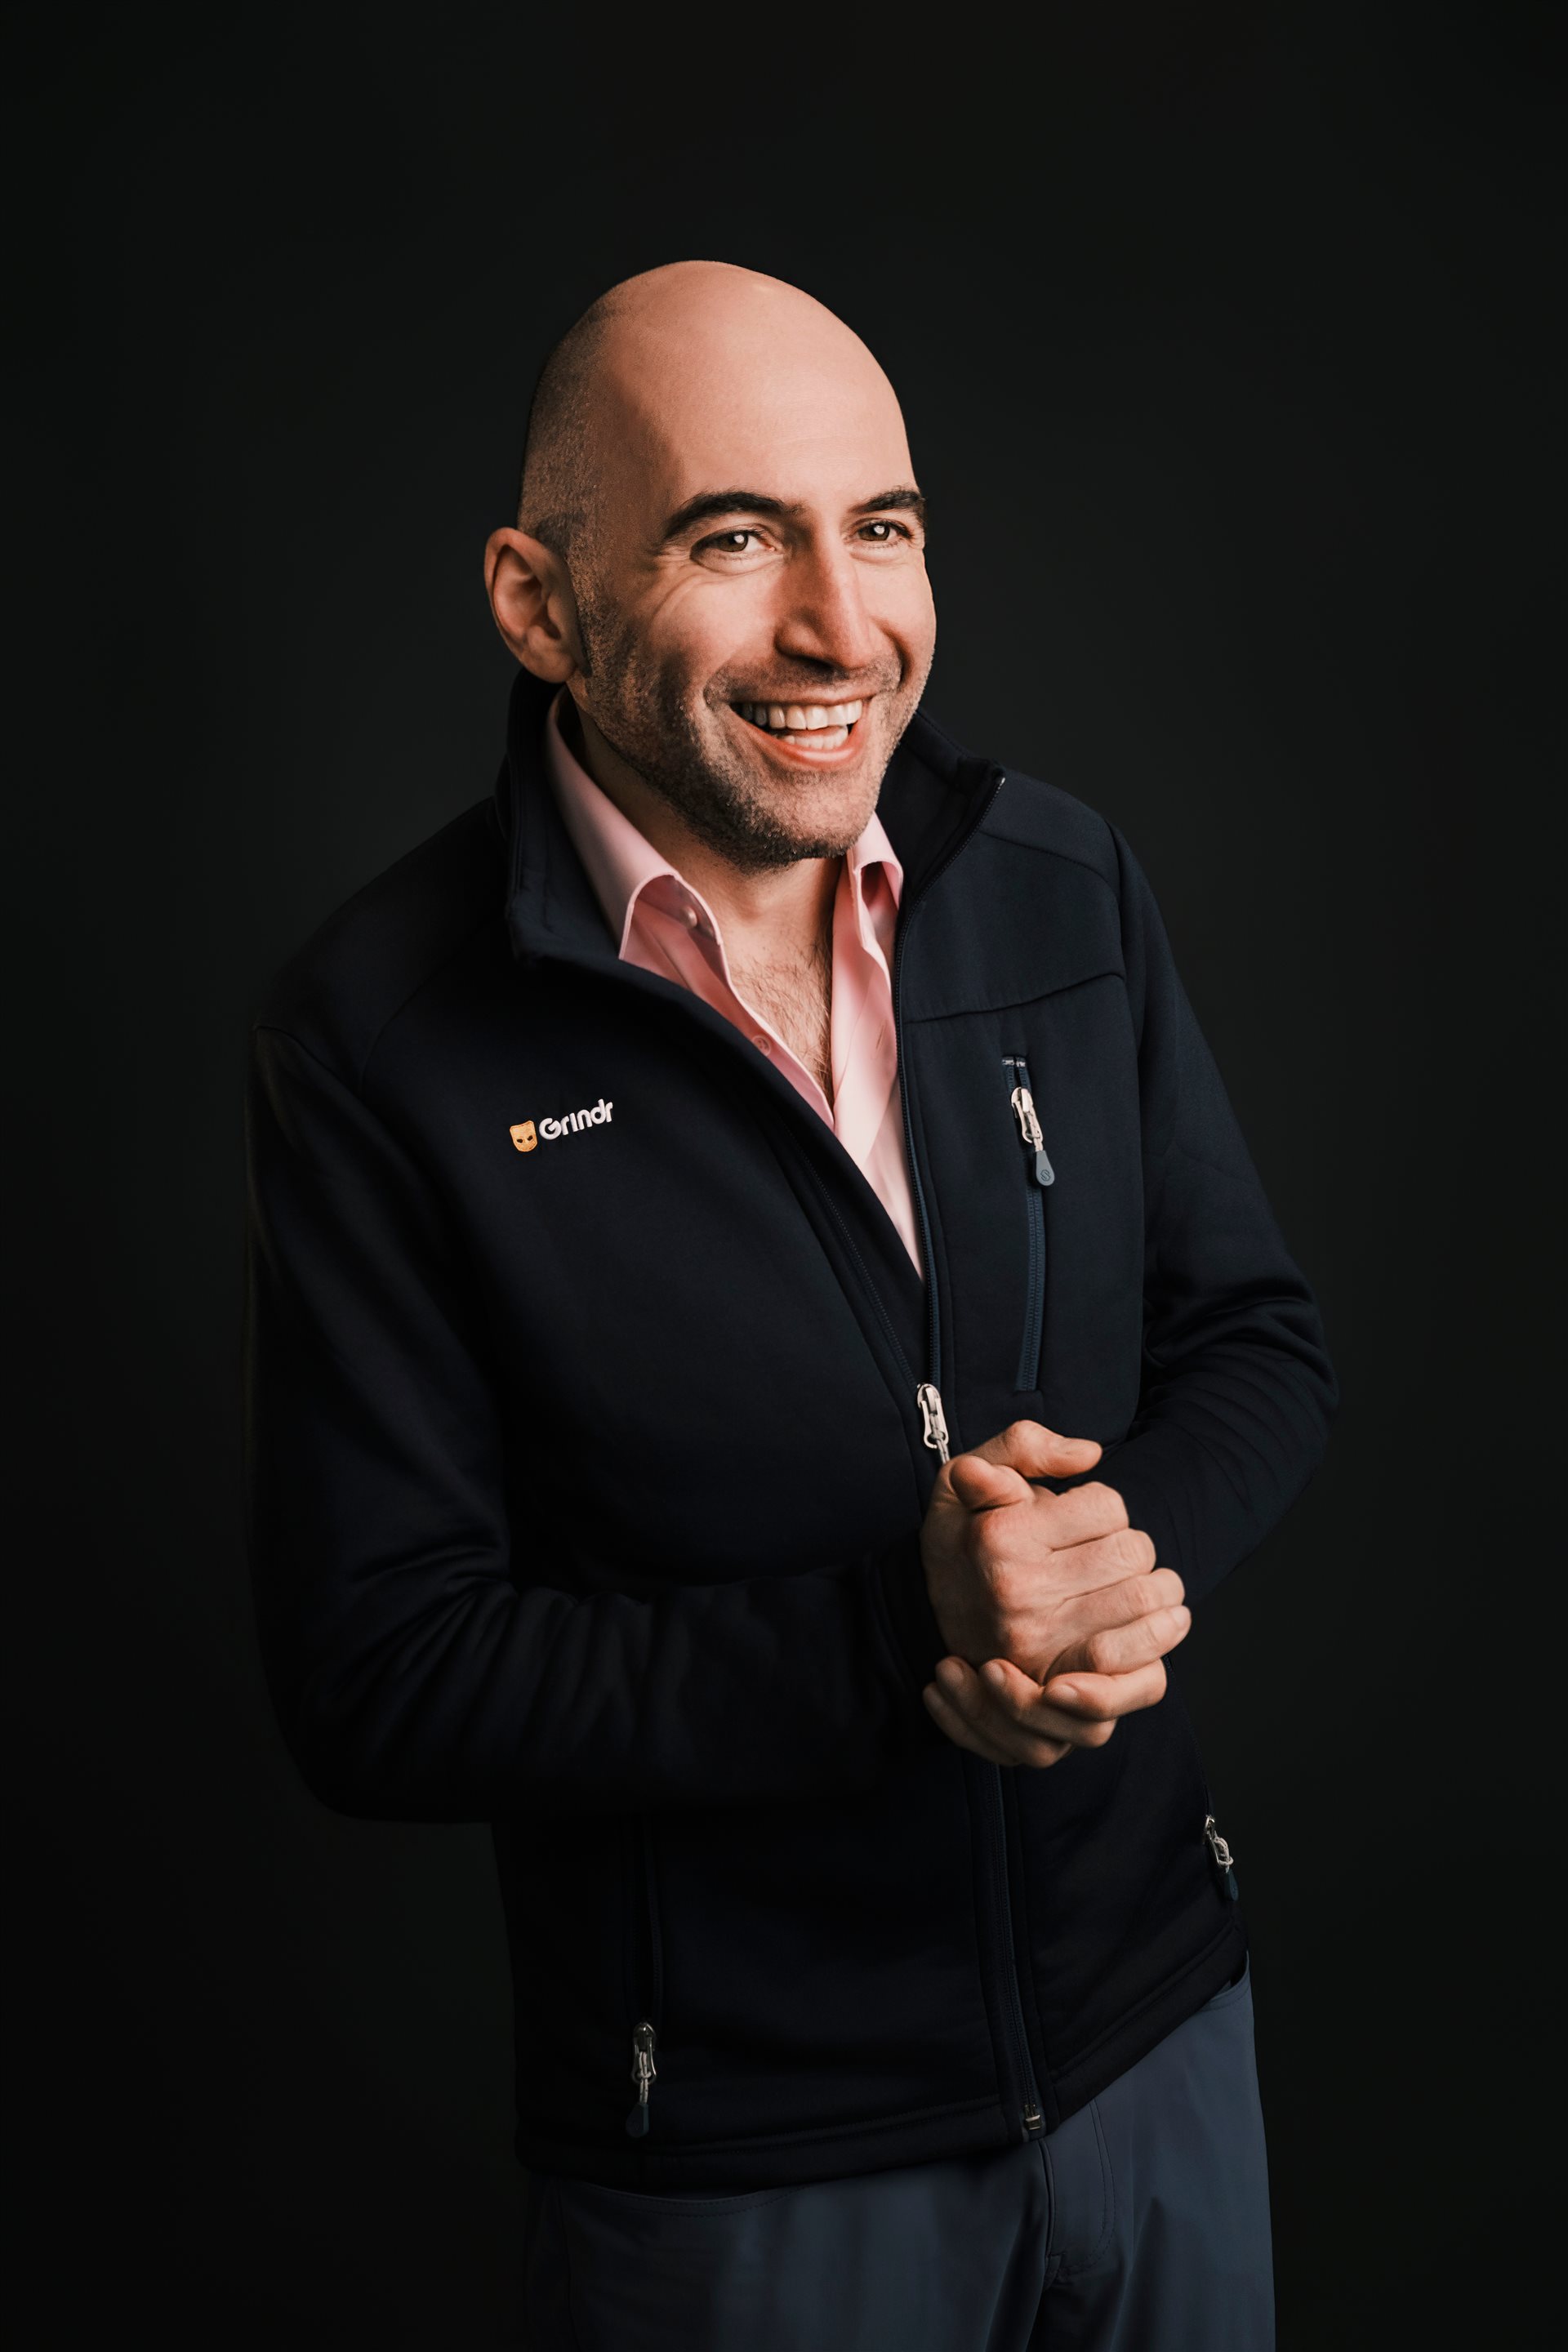
Grindr首席执行官乔治·阿里森(George Arison)正推动这家同性社交应用向医疗健康、旅行等领域扩张,试图把平台打造成“口袋里的同性社区”。自2022年接手以来,公司营收预期从当年的1.95亿美元增至今年5.4亿美元以上,但投资者仍在评估这一转型能否真正兑现。
Grindr的增长几乎全部来自现有用户支付更多费用,而非用户规模大幅扩张。今年第二季度,付费用户为140万,占用户总数的9%,每用户平均收入较2022年显著上升。
订阅收入目前占总营收的83%,这一比例在2022年约为86%。订阅收入本身大幅增长的同时占比反而下降,说明整体业务盘子正在变大。调整后EBITDA利润率保持在40%以上。
同性社交多元化经营是阿里森为下一阶段增长设计的路线。他提出“口袋里的同性社区”概念,在约会匹配之外接入医疗与旅行服务:通过自营品牌Woodwork销售勃起功能障碍药物、GLP-1类药物等现金支付产品;承诺为1000万人提供PrEP(艾滋病暴露前预防)信息获取渠道;远期计划通过远程医疗连接用户与同性恋医生。
旅行板块则帮助用户在外地找到社群归属。这些新业务目前体量尚小,但阿里森预计,十年后医疗健康可能成为比现在主业更大的收入来源。
Grindr的扩张路径与当下消费科技公司普遍追求的“超级应用”浪潮一致。约会应用的用户增长普遍放缓,提升单客价值成为行业共同选择。同性社交平台的医疗需求有其特殊性——社群健康服务长期供给不足,Grindr的切入顺应了这一现实缺口。商业化与隐私保护之间的边界,尤其是AI介入匹配后对用户行为数据的调用方式,将直接影响用户信任。
公司正在测试定位在现有XTRA(月费23.99美元)和Unlimited(月费44.99美元)之上的EDGE高级订阅,利用AI根据用户行为和意图生成匹配建议。测试中的价格点曾在加拿大折合每月350至375美元,引发“谁会为这个付钱”的质疑。
阿里森回应称,这仅是测试价格弹性的多个样本之一,并非最终定价。EDGE将于今年底或明年初正式上线,他将其类比为特斯拉Model X或Model S的路径——先做旗舰产品,底层能力随后逐步覆盖全产品线。
Grindr的技术团队约95人,阿里森称约80%的代码由AI编写,工程效率在过去一年提升2.5倍。他说一位大型科技公司CEO曾告诉他,AI能让团队以远小于传统预期的规模完成同等工作量,事实证明如此。
阿里森多次公开表示,机构投资者仍因Grindr是同性约会应用而低估其股价。一位投资人的财务模型中甚至设有“Grindr折扣”这一项目,将公允价值估算下调25%。他提到,一家咨询公司曾因声誉顾虑拒绝合作,硅谷银行危机期间有银行拒绝接受其资金。
市场对估值的看法正在分化。摩根士丹利、高盛和雷蒙德·詹姆斯今年均上调目标价,摩根士丹利7月将评级升至“增持”,理由是EDGE层级和远程医疗布局。过去六个月,Grindr股价上涨约三分之一,但按2027年预期EBITDA计算,估值约为11倍,仍较同行折价约35%。
阿里森希望市场最终将Grindr视为增长型公司——营收已连续16个季度增长超过25%。但“Grindr折扣”是否真正消失,投资者意见仍然不一。这一案例折射出的问题是:当平台承载少数群体的社交、健康与情感需求时,资本市场能否摆脱刻板印象,以纯粹商业逻辑为其定价。
 手机网游


 手游单机