芯片能扛住太空,融资扛不住:SpaceX太空数据中心的抵押难题
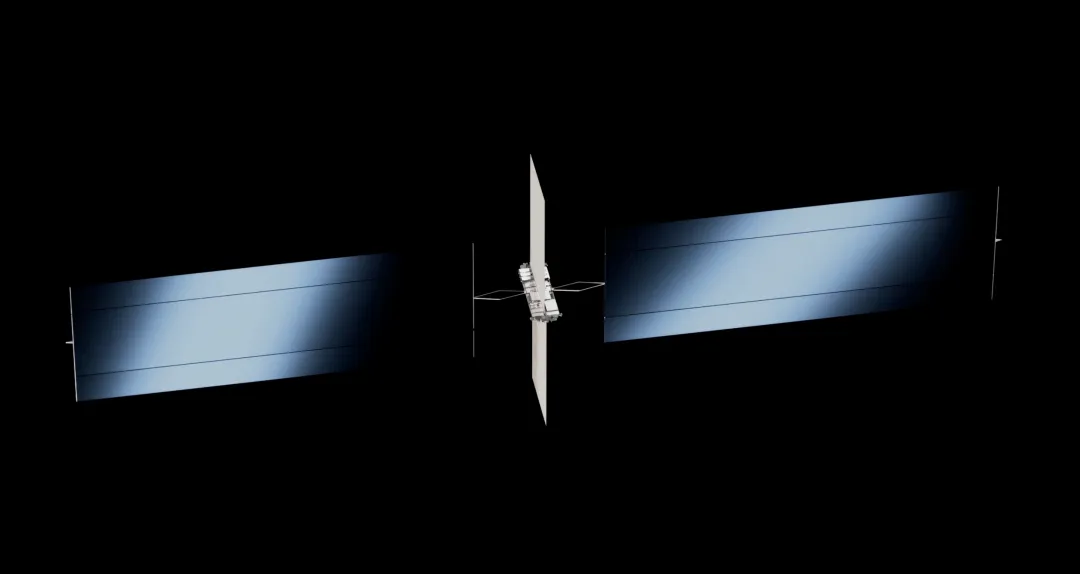
太空数据中心的建设热潮正撞上融资现实:工程难题还没解决,钱的问题已经先到了。地面数据中心靠债务融资运转,云厂商借钱建机房,用收入分成还贷,芯片作为抵押品。一旦违约,贷款方可没收芯片转售,这种兜底压低了芯片融资成本。
旧芯片残值不算差。Compute Credit Index Research的数据显示,部分H100二手售价约为2023年原始成本的一半,一些H200配置甚至能卖出2024年上市时的价格。这套芯片抵押融资逻辑在地面跑得通,前提是抵押品随时能被拖走。
千禧年前后的电脑城,柜台底下总压着一摞落灰的旧显卡。攒机时把用了两年的卡拆下来想抵点钱,老板翻来覆去端详半天,报出的数字让人想笑又笑不出——还不够几顿盒饭。那会儿就明白,电子件今天还是硬通货,明天就是电子垃圾。如今看太空数据中心拿芯片当抵押品,倒有种熟悉的荒诞:地面的卡好歹能拆能卖,真打上轨道,贷款方上哪儿收去?要是哪天发射成本真降下来,说不定二手芯片行情还能跟着星舰的航班表走。
卫星上的芯片却收不回来。运行在约300英里高空、时速17500英里的轨道数据中心,贷款方没法上门拖货。SpaceX一笔400亿美元的芯片融资交易中,贷款方要求所购芯片不得用于轨道数据中心计划,尚不清楚SpaceX是否接受这一条款。
短期内这或许不构成障碍。SpaceX在地面站点部署算力已经展现出盈利能力。马斯克在最近一次财报电话会上提到,正从火箭团队抽调工程师加速地面数据中心建设,比如以比现有供应商更快的速度铸造发电机涡轮叶片。
马斯克从2026年初开始表态,认为两到三年内太空会成为运营数据中心最便宜的地方。前提是星舰实现完全可重复使用。最近一次飞行测试中,助推器未能回收,轨道级火箭成功降落在得克萨斯州发射场。二级何时再飞、复用成本多高,尚无答案。
即便星舰成熟,SpaceX以及StarCloud、Cowboy Space Corporation、Sophia Space、Orbital等初创公司都得买芯片。太空数据中心的账本本来就不好算,芯片采购成本还可能高于地面同行。谷歌反而占优,正通过Project Suncatcher推进自有TPU(张量处理单元)芯片的太空部署。
SpaceX和特斯拉还在美国合建芯片代工厂Terafab,但项目尚未破土动工,距离规模化产出半导体需要数年时间和数十亿美元投入。远水解不了近渴,未来几年太空数据中心仍得向现有供应链买芯片。
太空方案被热捧的另一面,是地面数据中心扩张遇到的实际阻力。选址面临土地和电力约束,不少项目遭遇延期和当地反对,市场也在观望算力需求能否转化为买方的真实收入。
芯片抵押融资在地面已经形成成熟链条,太空计划却要面对抵押品无法回收、发射成本未定、芯片采购溢价三重压力。贷款方提出限制条款,保护的是地面金融风控的底层假设,而非不看好SpaceX。
芯片抵押融资的本质,是把硬件当作可回收资产来压低资金成本。太空数据中心打破了这个前提——抵押品一旦入轨,处置权就脱离贷款方控制。太空算力若真要做大,融资结构可能需要另想办法,比如政府补贴、长期采购协议或发射保险,而非套用地面债务模型。
谷歌选择自研TPU并推进太空部署,等于把芯片供应链和算力部署绑在一起,少了一层外部融资的抵押难题。SpaceX和特斯拉的Terafab是另一种解法——自建产能,但时间表以年计。两条路径谁先跑通,取决于星舰复用节奏和芯片采购溢价能压到多低。
太空数据中心的竞赛,眼下比的不是谁先把机柜送上天,而是谁能在资本结构上先站稳。
 手机网游
 手游单机