SpaceX与Apollo敲定400亿美元GPU融资,租赁模式加码AI算力
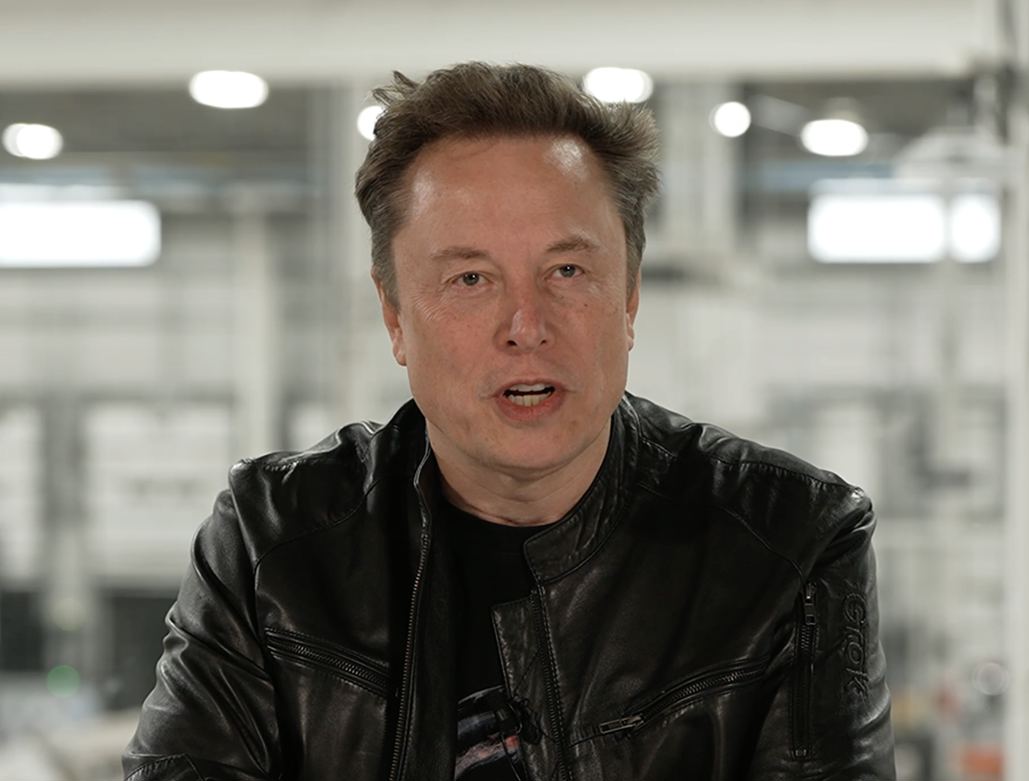
SpaceX在一份监管文件中披露,已就约400亿美元的AI芯片及数据中心设备融资达成具有约束力的承诺,并将这笔交易称为“规模最大的承诺GPU融资”。交易的另一方是纽约私募股权巨头Apollo Global Management(阿波罗全球管理)。
按协议,Apollo管理的一只实体将购入GPU及相关服务器硬件,再以租赁形式提供给SpaceX使用。租期约5年至5年零3个月,从每批设备交付时起算。
SpaceX预计交易将在今年年底前完成交割,具体取决于交割条件。GPU与配套设备将陆续到货,租赁则从2027年上半年开始。
Apollo表示,这笔融资将帮助SpaceX的“地面算力建设”获得英伟达下一代Vera Rubin芯片(英伟达规划中的下一代AI芯片平台)。
SpaceX首席财务官Bret Johnsen在周一表示,这笔租赁“拓宽了我们的资金来源,并覆盖了增长计划所需资金的相当一部分”。他说,公司在扩大算力以支撑Grok和云服务,AI基础设施投资的回本期“不到一年”。
这笔400亿美元GPU融资出炉前,SpaceX的AI业务刚经历了一个强劲的第三季度。包含Grok聊天机器人、Cursor编程工具和云算力业务的AI板块当季营收76亿美元,占公司146亿美元总营收的一半以上,超过Starlink与火箭发射业务之和。
与营收一同膨胀的是支出。SpaceX资本支出从去年同期的69亿美元升至近200亿美元。Johnsen在10月20日的财报电话会上表示,仅第四季度公司就预计投入350亿至400亿美元。
把芯片买下来再租出去,表面只是换了个付钱的人,实际动的是风险分配。GPU折旧快,技术迭代更快,五年租期几乎覆盖一代产品的生命周期。由Apollo这类长期资本持有资产、SpaceX按批次付租金,重资产的账面压力被挪到表外,下一代芯片的供货也提前锁定。
一家公司既要烧钱铺星链,又要维持火箭发射节奏,这种结构比直接发债更灵活。硬币的另一面是,SpaceX把未来几年相当一部分算力成本固定了下来,如果AI需求不及预期,租金不会因为芯片降价而减少。
Apollo拿到手的是一笔带有基建色彩的生意:资产是标准化的GPU服务器,承租方是有稳定现金流的SpaceX,五年租期足够覆盖大部分设备成本。私募信贷资金正从传统企业贷款转向AI基础设施,这笔交易是这一转向中规模最大的一单。
融资安排也发生在AI基础设施债务市场经历一段动荡之后,投资者对失控的资本开支和有限的利润愈发谨慎。SpaceX在华尔街融资没有遇到障碍,马斯克则借这400亿美元的消息向纯GPU算力租赁商喊话。
马斯克提到SpaceX的“投资级”评级,以及Starlink和火箭发射带来的稳定现金流。他在X上写道,在AI数据中心之外没有主要收入来源的公司,已很难从债券市场拿到钱,200多家neocloud(专门租赁GPU算力、自身不开发模型的新兴云服务商)将经历“孔雀鱼级别的死亡与整合”,“会有一些活下来,但不会太多”。
这番话虽然刻薄,却点出一个现实:算力租赁的护城河不在卡本身,而在谁能以更低成本拿到钱、拿到货。neocloud做的是转租生意,上游看英伟达脸色,下游看大客户脸色,芯片供给一宽松,最先被挤压的就是它们。SpaceX这类自带现金流和信用评级的买家直接与资管巨头做定制融资,等于绕开了中间层。
说起“租算力”,我不是最早关注的那拨人。早几年听人聊矿卡、聊租显卡,都当热闹看。直到显卡最紧俏那两年,陪朋友去电脑城攒机,柜台没几张现货,老板报完价补一句“要不先租着用”,我才愣住:显卡也能租?后来我那台老机器渲一张图要熬一整夜,风扇嗡嗡响,我盯着进度条发呆,心想按小时租张好卡好像也不亏。如今400亿美元、五年租期、不到一年回本,这些数字摆在眼前,心里有点不是滋味——当年连一张中端卡都舍不得,人家已把几代芯片整批包下来当资产租着用。这差距,是被技术拉开的,还是被钱拉开的?
这笔交易能否顺利落地,还要看年底前的交割条件,以及2027年上半年设备到货的节奏。AI算力的竞赛,已经从前端模型发布会挪到了后端的融资结构上:谁能用更便宜的钱把芯片搬进机房,谁才有资格谈下一个季度的增长。
 手机网游
 手游单机