AI项目关停潮:Relay停运、Character.ai破产,四成被放弃
AI热潮退去后,留下的不只有估值神话,还有一份不断加长的关停名单。做Zapier替代品的AI工作流自动化工具Relay在2026年8月彻底停运;聊天机器人平台Character.ai成立五年后申请破产。两家公司消失的方式不同,指向的却是同一件事。
S&P Global Market Intelligence的统计显示,约42%的AI项目最终被母公司放弃,原因包括资金不足、技术瓶颈、竞争挤压、规模化困难,以及用户需求本身就不够强。
Relay活了五年,产品逻辑不复杂:让用户用AI代理自动处理邮件和任务流程。问题出在它脚下的地板——OpenAI、谷歌把类似能力直接做进自家工具,一个独立产品很难再回答“我为什么必须单独存在”。
Character.ai的轨迹更具戏剧性。2021年由前谷歌研究员Noam Shazeer和Daniel De Freitas创办,靠可定制的角色聊天机器人吸引大量年轻用户,2023年以10亿美元估值融资1.5亿美元。
2024年,谷歌以27亿美元的价格获得其技术授权,并把两位创始人带回谷歌。此后麻烦接连出现:家庭提起诉讼,指称聊天机器人对青少年自杀与自残负有责任;迪士尼就未经授权使用其角色发出停止函;平台禁止18岁以下用户进行开放式对话。
最终,这家曾经的消费级AI明星走上破产程序。它的倒下不只是商业问题,也是角色聊天类产品在版权与未成年人保护上长期模糊的代价。
OpenAI在7月9日把ChatGPT改造成更宽泛的“超级应用”,将Chat、Codex与Work拆成并列模式,老界面被改名为“ChatGPT Classic”。新布局被用户批评混乱难用,公司很快回滚。
把功能收进主应用,是OpenAI更常走的路。独立AI浏览器ChatGPT Atlas上线不到一年,于8月9日停用,实用功能并入ChatGPT;能代替用户浏览网页、完成任务的代理Operator同样关停;DALL-E作为独立图像入口的角色,也被内置生成能力稀释。
视频分享平台Sora的结局更沉重。运营成本高企、用户留存困难,Sora在2026年3月关闭。即便坐拥全球最值钱的私营公司身份,也无法让每个试验品都活下来。
苹果在2024年发布Apple Intelligence时,把改进版Siri列为核心卖点,承诺它能理解上下文、跨应用感知、真正把事办成。发布日期一再推迟,工程问题和缺陷被列为原因,围绕iPhone 16的AI能力宣传,最终以2.5亿美元达成和解。
新版Siri直到今年7月才出现在iOS 27测试版中,本月起先向英语用户推送,其他语言随后跟进。从发布到兑现隔了两年,用户对“演示版AI”的耐心被消耗得差不多了。
微软Recall在2024年Build大会上亮相,思路是给Windows装一份AI“照相记忆”,定期截屏,供用户回溯自己的数字历史。密码、私信、财务信息都可能进入可检索的档案,质疑随即涌来。
微软推迟近一年重做防护,争议仍未平息。有安全研究者做出了能提取并展示Recall所截数据的工具,把“到底修好了没有”这个问题重新摆上台面。
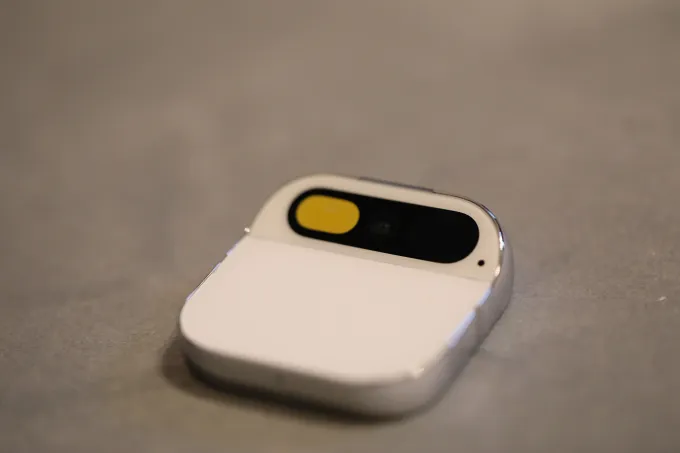
Humane AI Pin是AI硬件最著名的失败样本之一。它想用可穿戴设备替代手机承载AI功能,融资2.3亿美元,声量极高,实际表现却难以支撑。公司一度警告用户停用充电盒,理由是电池可能起火。
2025年2月,Humane关闭AI Pin业务,大部分资产以1.16亿美元卖给惠普。从高调发布到资产出售不到两年,这笔买卖更像一次专利与团队的打包转让。
Rabbit R1是另一个被高估的产品。2024年1月CES亮相,公司称上市后不久售出10万台。早期评测把它形容为半成品:性能不稳、可用集成有限。
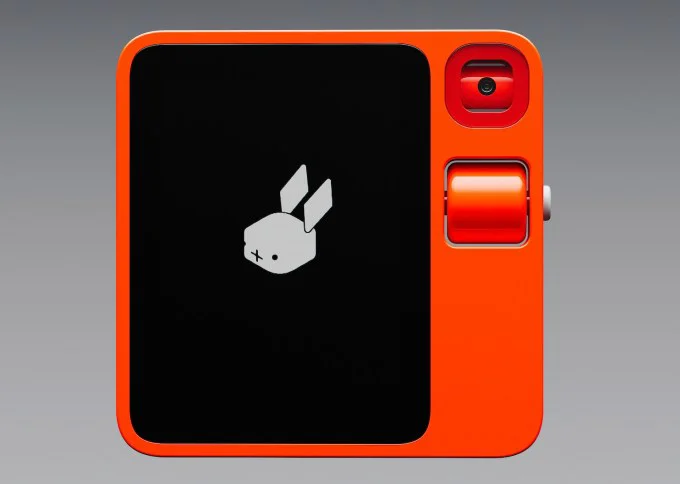
公司没有放弃,持续更新,把它重新定位为能执行代理任务的计算机控制器,并公布名为“Project Cyberdeck”的便携设备计划,主打vibe-coding(凭感觉写代码)。
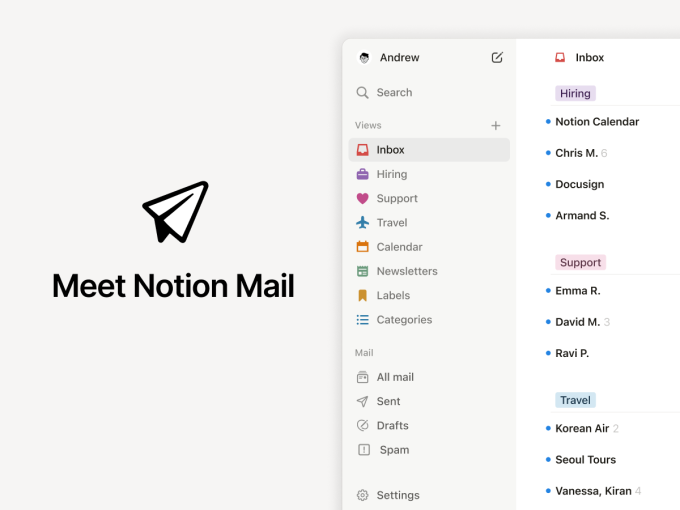
Notion Mail在2025年4月上线,定位AI邮件工具,帮用户整理和自动化收件箱。用户却更愿意用独立的AI代理处理邮件,这款产品的关闭时间定在9月22日。
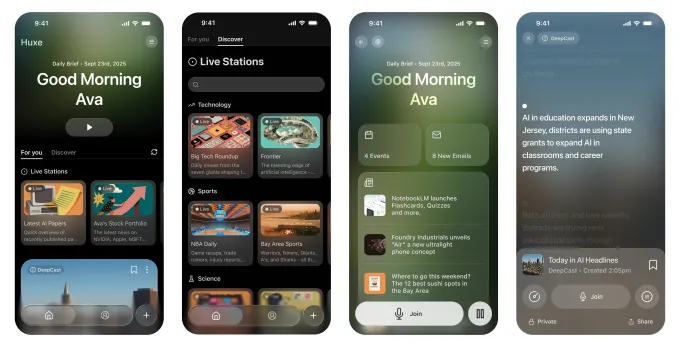
Huxe由谷歌NotebookLM的前开发者打造,把文字资料转成对话式播客音频,2026年5月关闭。部分原因是Spotify等平台把类似体验推给了既有的大规模用户群。
Yupp提供免费的多模型对比擂台,峰值时可并排测试800多个模型,还允许投票并用加密货币激励,最终找不到足够强的产品市场契合度,于2026年3月停运。
更早的Figgs AI在2023至2024年运营,用户规模一度超过100万,开发者称免费模式成本过高,难以维持。
把这些案例摆在一起,能看到一条共同的挤压线。基础模型厂商既供应基础设施,又直接开店,应用层公司做出的功能一旦被验证有需求,最快被复制的往往就是它自己。
Relay、Huxe、Notion Mail面对的是同一道题:功能依附于平台,分发渠道也握在平台手里。独立工具能靠体验赢一段时间,却很难赢下长期。
另一个被低估的成本是“免费”。Figgs AI与Yupp都选了不向用户收费的路径,靠增长换时间,但推理调用要付钱,用户越活跃,账单越厚。融资环境一收紧,免费就成了无法兑现的承诺。
硬件这边,Humane与Rabbit的落差来自同一处:发布会上的演示与量产后的体验之间隔着一整条供应链。续航、散热、网络、权限、交互每一项都要重新设计,而这恰恰是创业公司最缺积累的地方。
大厂的账本则是另一种算法。OpenAI关掉Atlas、Operator,把能力收进ChatGPT,是主动收缩战线、集中流量;苹果把Siri延期两年,代价是2.5亿美元和解与用户信任;微软为Recall辩护,却始终没能让质疑消散。同样是失误,有平台的公司可以把它变成一次产品迭代,没平台的公司只能把它写成讣告。
这份名单真正的用处,是标出哪些位置最容易塌陷:被平台功能覆盖的独立工具、靠免费换增长的消费应用、演示优先于工程的硬件,以及在版权与伦理上踩线的角色聊天产品。下一批名字大概已经在路上了。
 手机网游
 手游单机