英特尔股价暴跌28%,美国政府持股价值缩水120亿美元
英特尔股价在周五遭遇近年来最惨烈的单日下跌之一,跌幅约28%。导火索是公司给出的第四季度业绩指引明显低于市场预期,这家老牌芯片巨头在AI热潮中的位置再次被打上问号。
股价跳水直接波及股东名单里的特殊一员。特朗普政府一年多前推动政府买入英特尔约10%的股份,按周五的跌幅计算,这笔持股的价值缩水约120亿美元。2025年大举入股的英伟达当天股价也小幅走低。
抛售并不只针对英特尔一家。整个科技板块、尤其是芯片股都被卷入这轮下跌,市场对“AI开支狂飙、传统硬件承压”这套叙事的耐心,正在被一份份不及预期的财报消耗。
英特尔预计第四季度营收落在150亿至160亿美元区间,而分析师此前普遍期待约170亿美元。毛利率将从43%下滑至37%,公司还因资本开支高企,预计自由现金流为负。
真正的麻烦在PC这条老命脉上。AI数据中心大量吞吃内存等零部件,把整机成本推了上去,反过来压制了换机需求。内存涨价原本是上游厂商的好消息,落到PC链条末端,却成了销量放缓的推手。
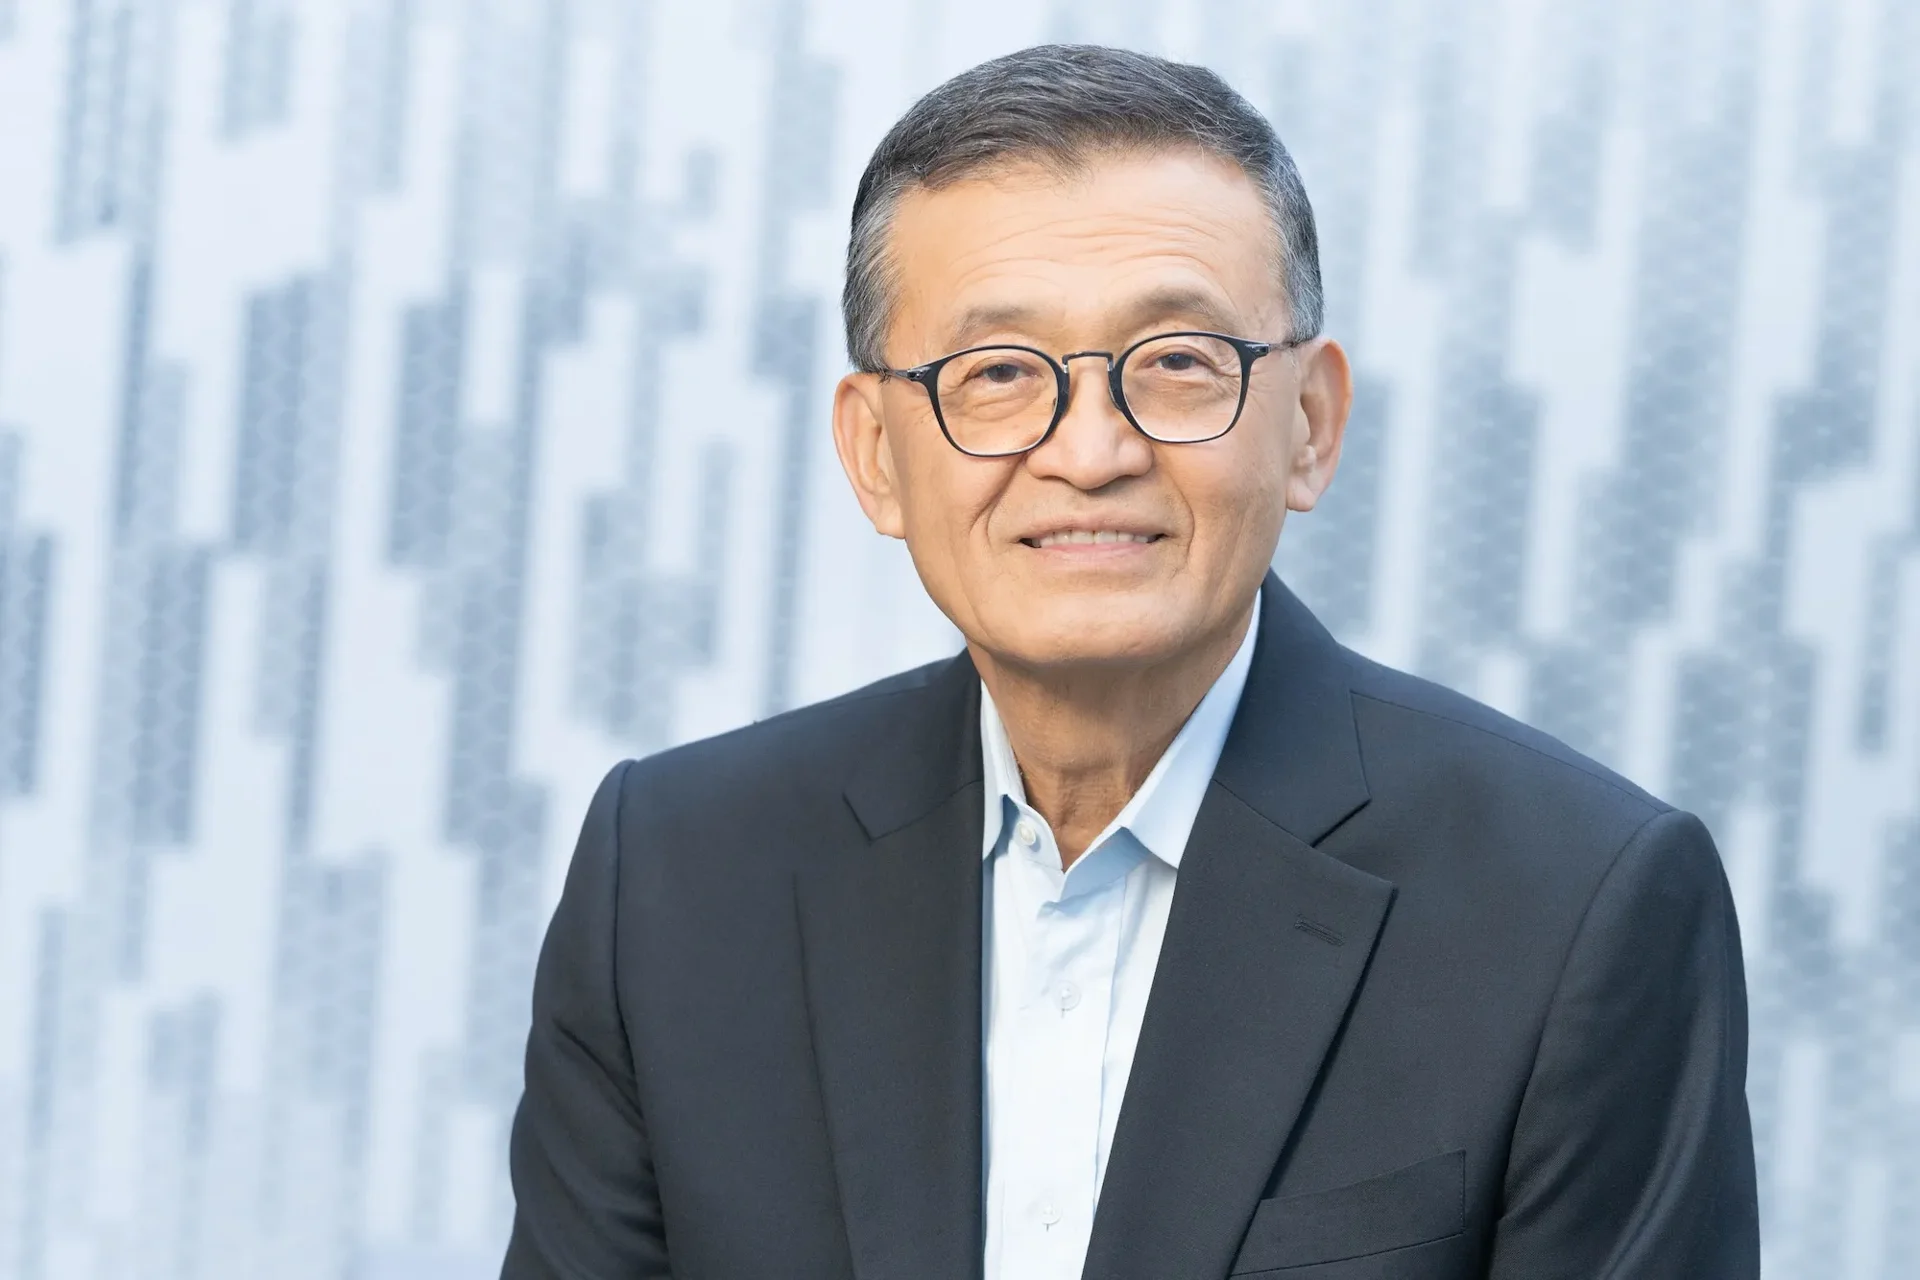
CEO陈立武在电话会上直言,客户已经根据内存价格和供应情况发出PC放缓的信号,终端系统价格年内涨幅明显,本就有限的IT预算更加吃紧。这番话把责任指向了行业性的资源挤占,而不是英特尔一家的产品力。
财报里也有亮色:数据中心业务营收同比增长78%。这块业务被视作英特尔翻身的关键,可要真正接住AI订单,得先有产能落地。
亚利桑那州的一座新晶圆厂已经投产,下一座要等到2028年才能上线。在此之前,英特尔在代工市场仍难以同台积电正面争夺外部大客户,扩产节奏直接决定了这座烧钱的制造体系能否转起来。
把时间轴拉长,这次暴跌并没有抹掉此前的涨幅。即便从夏季高位大幅回落,英特尔股价年内仍上涨超过70%,政府和英伟达的这笔投资眼下依然处于浮盈状态。
政府入股英特尔,本质是把尚未拨付的芯片补贴换成股权,用股东身份绑住这家美国本土少有的先进制程制造商。股价一天跌掉28%,动摇不了产线,却让“政府当股东”这件事的争议重新浮上水面。
股权收益随行情起落,补贴却是实打实花出去的。纳税人真正该盯的,不是某一天的浮盈浮亏,而是这些工地上的进度条——厂房建成了,外部客户签下来了,钱才算没白花。亚利桑那第二座厂要等到2028年,这个时间表本身就是一种表态。
另一个容易被忽略的信号是,这轮下跌不只砸在英特尔头上。AI把内存、先进封装、电力这些资源吸走,PC产业成了被挤压的一端。过去几年芯片行业讲的是AI带来的增量,现在开始有人算另一笔账:AI的成本由谁承担。答案里,有买电脑的普通人。
英特尔夹在中间:数据中心的好日子看得到,却受限于产能;PC基本盘在下滑,短期找不到替代。芯片股集体回调的背后,与其说是对一份财报的惩罚,不如说是市场对它转型速度的一次不耐烦。
看到“内存价格推高PC售价”这一句,我忽然想起自己第一次站在电脑城柜台前的样子。那会儿攒机是件让人兴奋的事,老板把内存条往桌上一拍,说再加一条也就一顿饭钱。我盯着那条薄薄的电路板,觉得这玩意儿真神奇,几百块就能让机器快上一截。回家装上,开机那几秒确实惊艳,风扇一转,桌面刷地出来,心里美得不行。谁能想到这么些年过去,同样是那条内存,如今成了整机涨价的主角。唉,现在想给老电脑升个级,还得先看看钱包。
 手机网游
 手游单机