美国筑墙封堵中国无人机与机器人,中国制造规模优势能否突围?
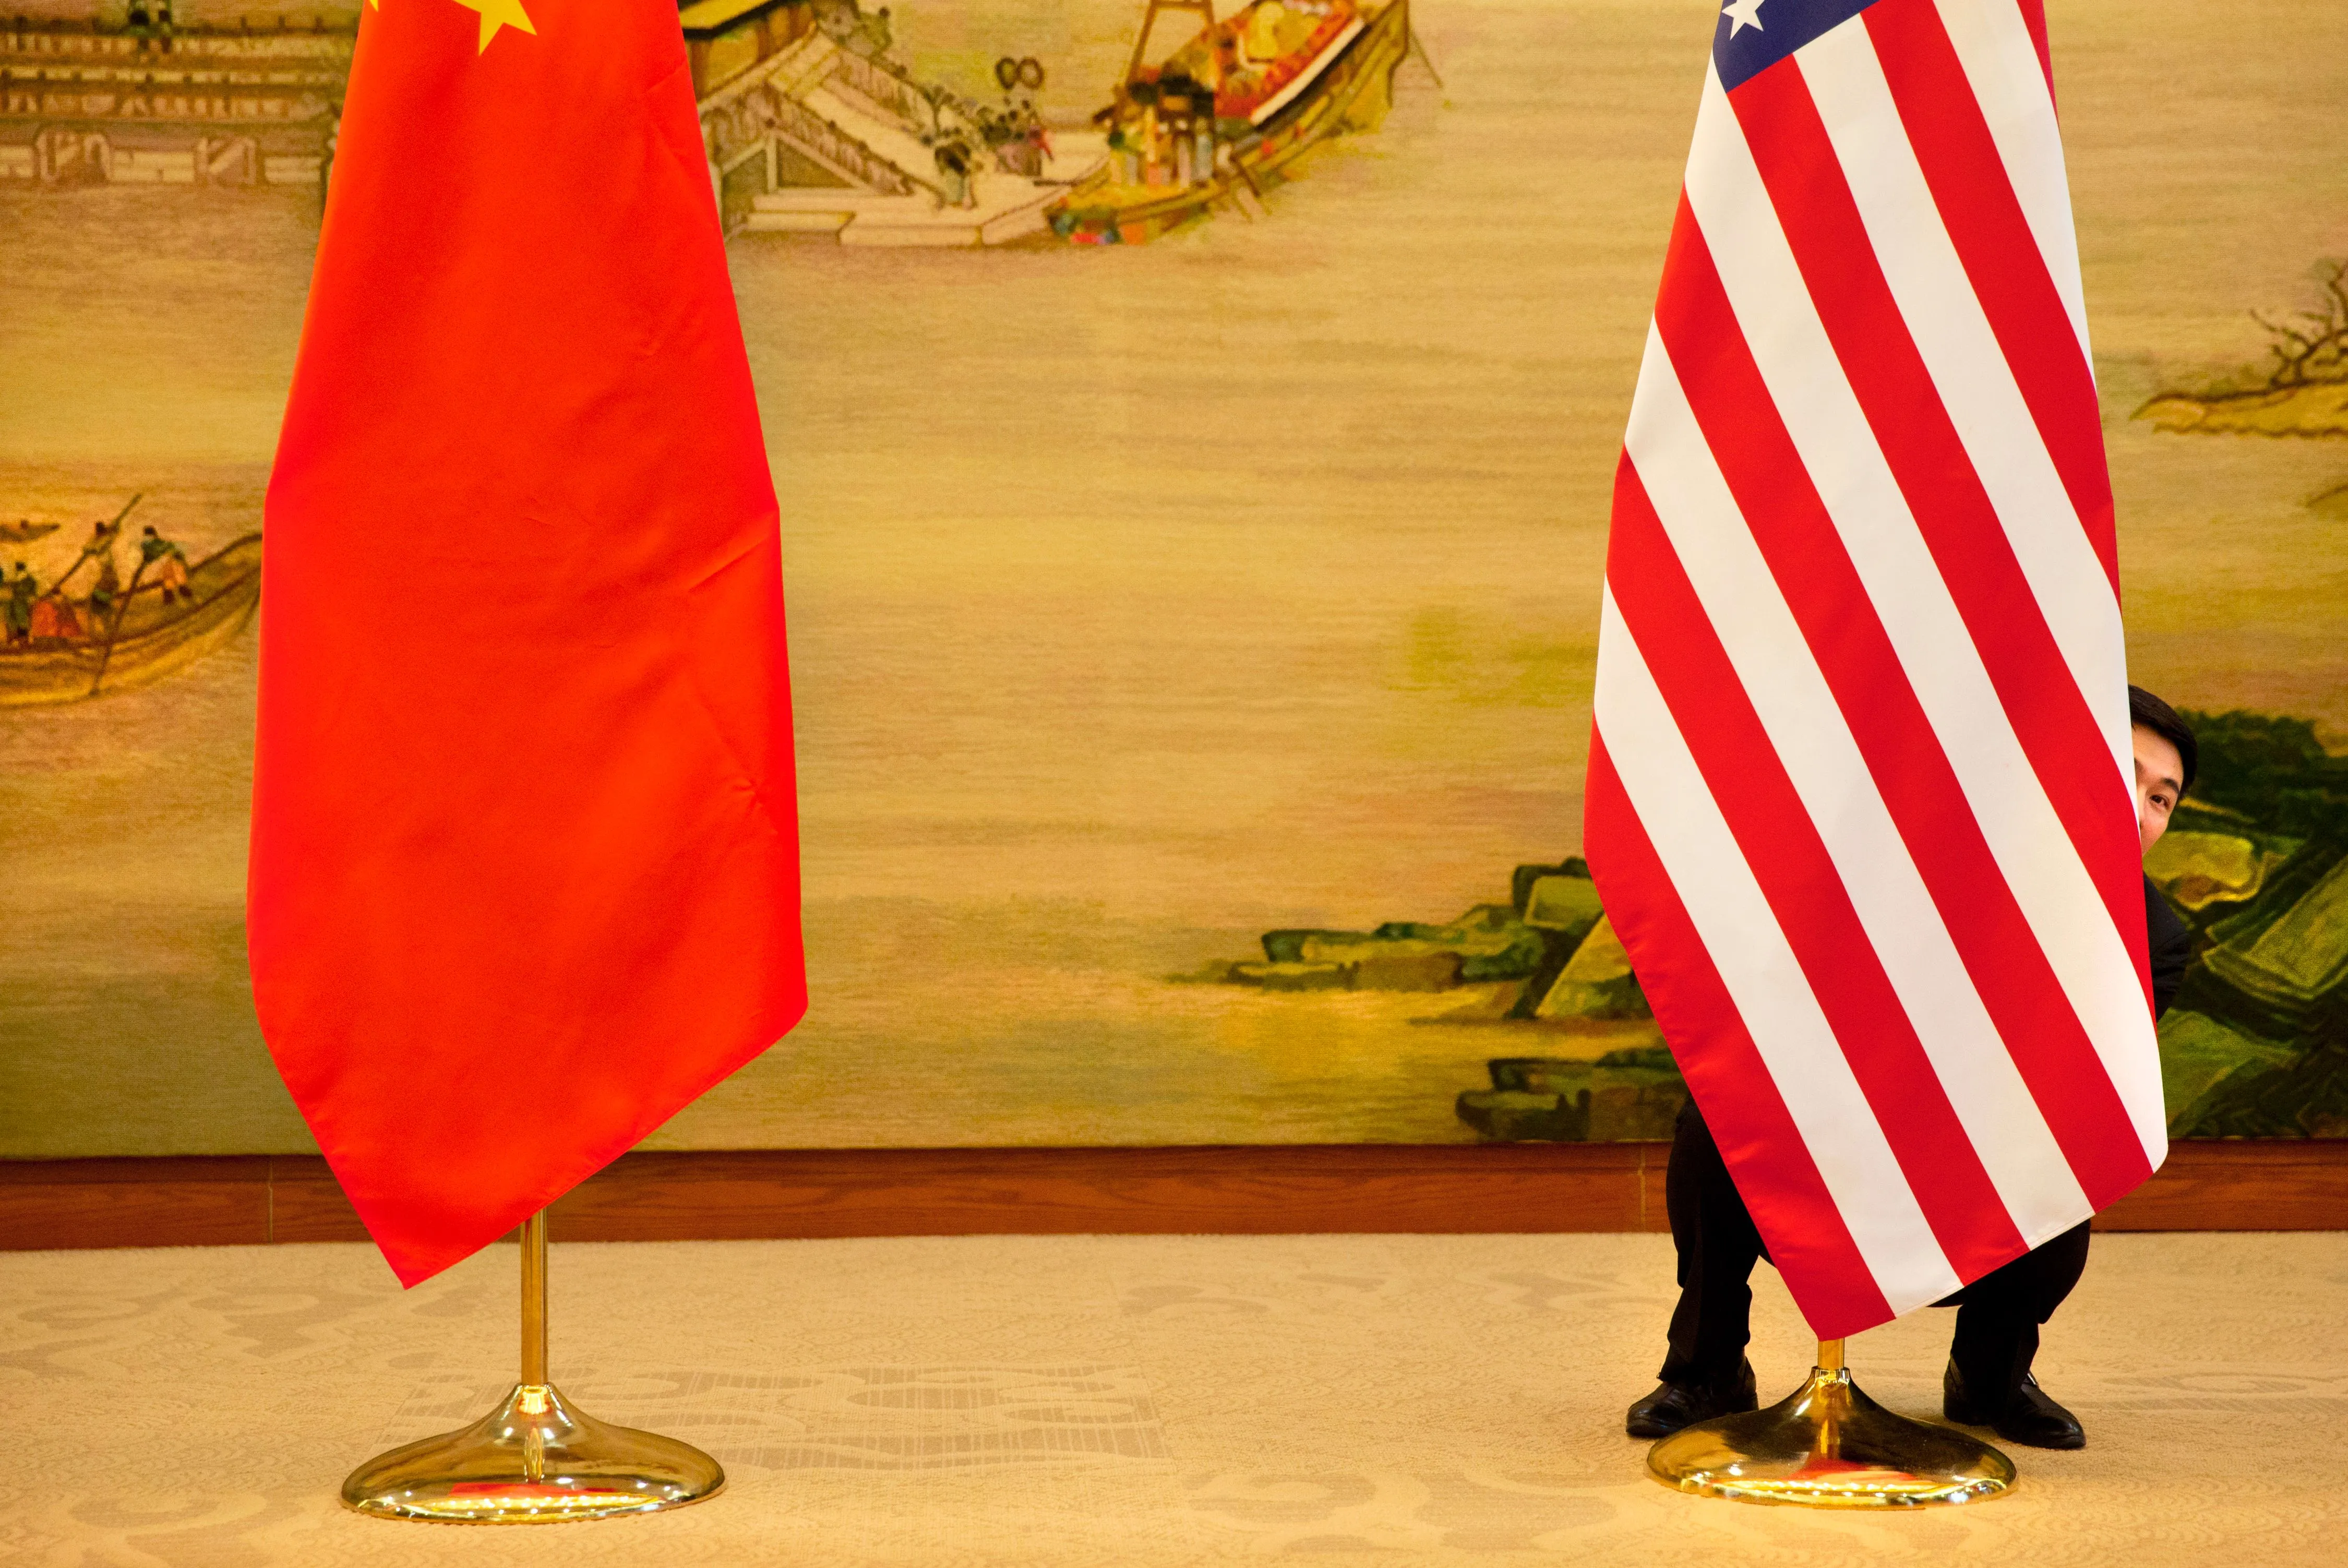
美国在7月至8月间接连收紧针对外国先进机器人系统的限制,并对进口无人机及其零部件加征高额关税,两项举措均以国家安全为由。无人机关税9月生效,零部件额外关税将于2027年跟进。这些措施是美国限制战略性产业外国技术介入的系列动作之一。
美国联邦通信委员会(FCC)的“受管制清单”设立于2021年,最初针对华为、中兴、海康威视等企业的电信与监控设备,此后逐步扩展到外国制造的无人机,最近又纳入先进机器人设备。新一轮管制出台的背景,是中国厂商在无人机和人形机器人领域建立了显著的市场地位,其报价常常让欧美竞争对手难以匹敌。
TDK Ventures投资总监Ankur Saxena向TechCrunch分析,与半导体不同,机器人并不依赖某一项单一技术,因此很难被一国完全掌控。Counterpoint报告显示,今年上半年全球人形机器人出货量达2.2万台,绝大多数来自中国厂商。Counterpoint Research首席分析师Soumen Mandal指出,美国公司目前的运营规模远小于中国。
按出货量计算,全球前五大人形机器人制造商——智元机器人(AgiBot)、宇树科技(Unitree)、银河通用(Galbot)、优必选(UBTECH)和乐聚机器人(Leju Robotics)——均为中国企业,上半年合计占全球出货量的86%。这种优势可能形成复利效应:更低的价格让中国厂商把更多机器人投入实际使用,产生真实数据反哺技术迭代,更高的产量又进一步压低成本。
Mandal观察到,中国厂商正通过核心零部件自研和依托本土制造体系来挤压成本。宇树科技在推进更多部件的内部研发,小鹏汽车等车企则把芯片和整车制造经验迁移到机器人业务中。Saxena评价,美国在前沿AI、软件和半导体创新上领先,中国则在制造规模、供应链深度和成本上占优。
这种制造端的优势让中国企业的人形机器人降价速度快于多数美国竞争对手。Saxena直言:“你无法用制裁绕过成本曲线,只能靠建设超越它,而美国尚未开始着手这项需要十年投入的工程。”
答案可能越来越多地指向美国之外。Saxena认为,即便中国机器人公司失去美国市场,仍拥有庞大的本土市场,并可向对低价自动化需求旺盛的地区扩张。Mandal表示,中国机器人企业已把目光投向劳动力短缺且价格敏感的欧洲、东南亚、拉美和中东市场。
Mandal预计,人形机器人厂商将复刻中国电动车企业的路径:先在本土建立规模,再拓展海外市场,最终在海外设立本地化生产线。面临劳动力短缺和人口结构下行的国家,可能率先在制造业引入人形机器人,承担重复性劳动。
无人机市场的走向提供了观察碎片化格局的样本。弗吉尼亚州无人机制造商Heven AeroTech创始人兼CEO Bentzion Levinson判断,行业正分化为两个生态系统:一个以美国为中心,围绕符合NDAA(美国国防授权法案)要求的美制系统构建;另一个以中国为核心,主打低成本、高产量。西方厂商在低价消费级无人机领域很难击败中国公司,更现实的竞争方向是面向国防和关键基础设施的长航时自主系统。
Levinson认为,下一阶段的竞争焦点将从无人机本体转向动力与载荷技术。“下一片战场属于下一代能源与载荷架构的所有者,”他举例说,电池约束尤为突出,随着无人机功能增强,动力系统会成为更具分量的竞争点。
Agility Robotics对FCC的7月决定表示欢迎,称此举能在类似无人机行业的风险发生前,化解外国先进机器人带来的安全顾虑。该公司强调其Digit人形机器人在美国设计与组装,同时呼吁继续开放推进机器人研究所需的工具和技术。
Saxena提出,中国的替代方案不应是美国纯本土供应链,而应是多元化的盟友供应链。这在亚洲创造了机会:日本拥有数十年的工业机器人与精密制造积累,韩国在电子、电池和汽车领域有优势,台湾地区是半导体制造重镇。不过Saxena提醒,鉴于中国零部件已深度嵌入全球机器人产业链,任何一方都难以简单替代中国。
Mandal认为,亚洲制造商可能成为介于低价中国机器人和高价美国产品之间的中间选项。韩国现代汽车旗下的波士顿动力,以及日本丰田,都在依托汽车、制造和自动驾驶经验布局机器人业务。加州农业科技初创公司Beagle Technology的Yang Fang向TechCrunch表示,机器人产业会更趋区域化,企业会围绕本土市场的劳动力需求、作业条件和客户群体设计产品,中国公司侧重本国及邻近市场,美国企业则主要面向北美产业。
最终格局可能并非美中两大阵营的清晰切割,而是区域市场的加速成型:中国企业在全球大量地区以成本和规模取胜,美国及盟友厂商在安全要求更高的市场占优,日本、韩国、台湾地区的制造商则在两端之间寻找自己的缝隙。
 手机网游

 手游单机